平成24年度税制改正

環境関連投資促進制度を拡充

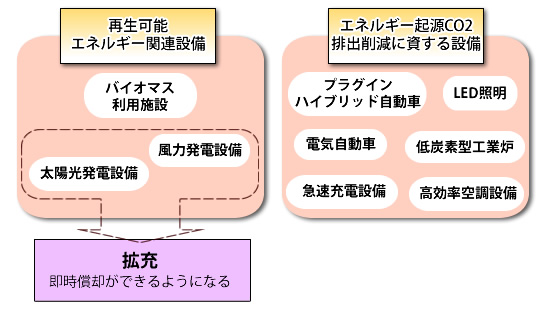
環境関連投資促進制度の適用対象になる太陽光発電設備・風力発電設備に関して、一定ものに限られてから、2013年3月31日までの期間内に取得などを行って1年以内に事業用で使った時、即時償却が可能となります。

*下記の要件を満足させる風力発電設備・太陽光発電設備
(1)電気事業者からの再生可能なエネルギー電気の設備に係る特別措置法の経済産業大臣の認定がされた設備であること
(2)発電設備の出力が下記の各規模以上になること
太陽光発電設備:10キロワット
風力発電設備:10,000キロワット

*2012年4月1日から当該の設備を取得などして、1年内に事業用で使った時の適用となります。
45

【環境関連投資促進税制の概要】
2014年3月31日までの期間内に、エネルギー起源二酸化炭素排出削減・再生可能なエネルギー導入の拡大にある程度の効果が期待される設備などの取得をし、1年内に事業用で使用した場合、3割の特別償却(中小企業の場合は、7%の税額控除と選択することが可能)が可能なもの。

関連記事

  1. 特定中小会社からの発行株式に関する特例の延長
  2. ベンチャー投資などに対する後押し
  3. 沖縄の振興に関連した税制改正‐産業集積経済金融活性化特別地区の特…
  4. 沖縄の振興に関連した税制改正‐産業集積経済金融活性化特別地区制度…
  5. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成9年度税制改正|法人税改革の検討と先送り
  6. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 令和元年度税制改正|法人税の要点
  7. 国際戦略総合特区に関する税制上の措置
  8. 沖縄に関する税制
PAGE TOP