個人所得課税

給与所得控除の再検討

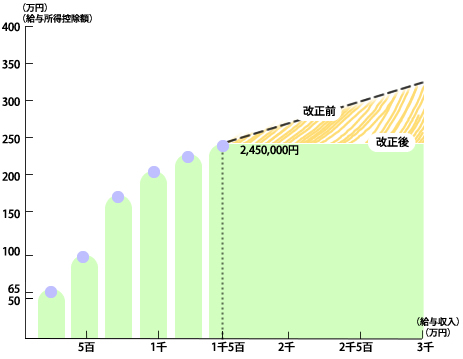
給与所得控除の制度に関して、給与所得者に対する必要経費がその収入によって必ずしも増えるとは思えないこと、なお、主要国も上限・定額があることなどから、給与の収入が1千5百万円を超過する時に上限の設定(2,450,000円)がされます。
*所得税は2013年度分から、住民税は2014年度分からの適用となります。
36

改正される前の給与所得控除額の例え

給与収入金額
~1,625,000円
5,000,000円
10,000,000円
15,000,000円
20,000,000円
25,000,000円
30,000,000円

650,000円
1,540,000円
22,000,000円
24,500,000円
27,000,000円
29,500,000円
32,000,000円

関連記事

  1. 日本人の会社員が天秤に家の模型と封筒を載せて考える、所得税と控除のバランスを表す写真 平成17年度税制改正|定率減税の半減
  2. 生命保険料控除の改組
  3. 2009年~2010年に不動産の先行収得をした時の課税特例
  4. その他の個人税に関する新設事項
  5. 日本人の会社員が天秤に家の模型と封筒を載せて考える、所得税と控除のバランスを表す写真 令和2年度税制改正|所得税の要点
  6. 日本人の会社員が天秤に家の模型と封筒を載せて考える、所得税と控除のバランスを表す写真 令和8年度税制改正|所得税の要点
  7. 東日本大震災に関する財産損失の特例の新設
  8. 住宅税制
PAGE TOP