平成24年度税制改正

試験研究をした時の法人税の額数の特別控除

試験・研究をした時の法人税の額数に関する特別控除に関して、試験研究費用の増加額などに対する税額控除の制度(下記2)の適用が2年延長されます。

=制度の概要=

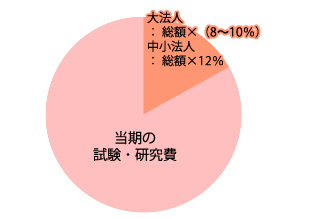
1.試験研究費用の総額に関する税額控除制度など
42

2.試験研究費用の増加額数などに関する税額控除制度
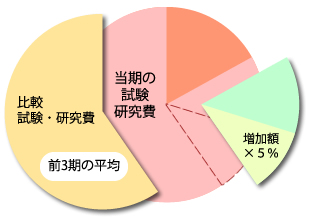
(1)試験研究費用の増加額数に関する税額控除
43

≪計算式≫ 試験研究費用の増加額数X0.05


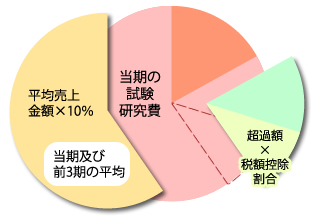
(2)平均売上金額の1割を超過する試験研究費用の額数に関する税額控除
44

≪計算式≫ 税率控除割合X(試験研究費用‐平均売上金額X0.1)

*(試験研究費用の割合‐10パーセント)X0.2=税額控除の割合

関連記事

  1. 資本に関わる取引などに対する税制の再検討
  2. 財政力の弱い自治体への地方法人税の再分配の見直し
  3. 既存建築物に対する耐震改修投資を促すための税制措置
  4. 退職年金など積立金に関する法人税の課税対象の拡大
  5. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成20年度税制改正|研究開発と公益法人税制
  6. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 令和5年度税制改正|法人税の要点
  7. 所得拡大促進税制の条件の緩和
  8. 沖縄の振興に関連した税制改正‐産業集積経済金融活性化特別地区の特…
PAGE TOP