平成24年度税制改正

退職所得課税の再検討

勤続年数が5年以下である法人役員などに支払う退職金に関して、5割の課税が廃止されます。
*所得税は2013年分から、住民税は2013年1月1日から支給されなければならない退職金からの適用となります。

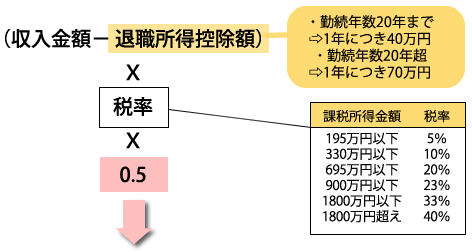
退職所得に関する所得税額の算出

:他の所得とは別枠で、下記の計算式で分離課税
38

=改正後=

● 勤続年数が5年以下である法人役員などの退職金に対して、2分の1課税が廃止

関連記事

  1. 投資法人に関する課税特例・特定投資信託に関する受託法人の課税特例…
  2. 平成元年度・高度技術工業用設備|特別償却の適用期間を5年から8年…
  3. 過大支払利子制度‐関連者の間の利子で租税を回避するケースの対応‐…
  4. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成28年度税制改正|法人税の要点
  5. 平成元年度・医療用機器の特別償却|期限延長と15%・18%の率を…
  6. 国家戦略特区に対する新措置の創設
  7. 復興特別法人税の1年前倒し廃止
  8. 民間設備投資額の減税率を拡大
PAGE TOP