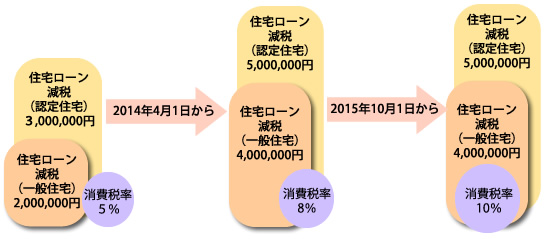
東日本大震災の被災者が、新しい債券住宅の取得等を行う時、住宅ローン減税の最大控除額が、更に他の地域よりも抜本的にかさあげることになり、現在の3,600,000円から6,000,000に引き上げられます。
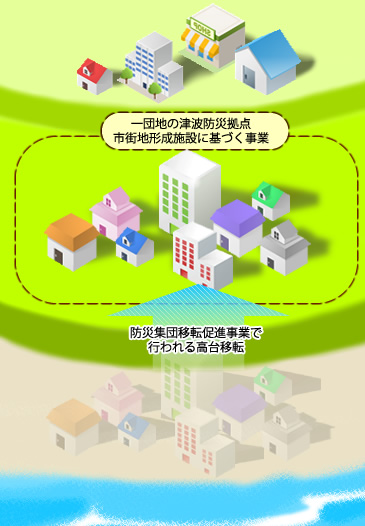
高台移転の推進に力を入れるため、一定要件を満足させている防災集団移転促進事業でされる土地などの買い取りに関する譲渡所得については、50,000,000円の特別控除が適用されます。
一定要件
(1)防災集団移転促進事業の属する一団地の津波防災拠点市街地形成施設と同級の事業という知事からの証明がされていること
(2)防災集団移転促進事業が復興特区法の復興交付金事業として、知事からの証明がされていること
平成25年4月1日から行われる土地・土地の上に在る権利の譲渡からの適用となります。
高台移転の促進措置
改正前:防災集団移転促進事業を目的として地方公共団体からの買い取りの時の20,000,000円の特別控除
改正後:1団地の津波防災拠点市街地形成施設と同等な事業として地方公共団体からの買い取りの時の50,000,000円の特別控除
被災地の住宅耐先
被災者などに関する住宅ローン減税の改正
2014.1~2014.3
30,000,000円
1.2%
360,000円
3.600.000円
2014.4~2017.12
50,000,000円
1.2%
600,000円
6.000.000円