税制改正
-

平成27年度税制改正|国際課税の要点
国際的な税負担を考える際は、国外転出時課税の創設が重要です。一定の資産を持つ居住者が海外へ移ると、まだ売却していない有価証券の含み益も課税の対象となり得ます。この記事は2014-12-30に公表された平成27年度の与党税制改正大綱をもと…
-

平成27年度税制改正|その他の要点
その他の税制では消費税率10%への引上げ時期変更と、国境を越える電子サービスへの消費課税が重要です…
-
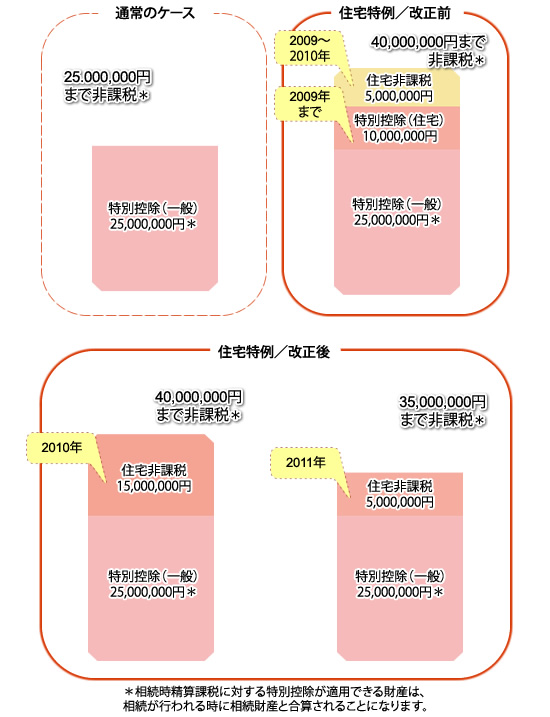
財政力の弱い自治体への地方法人税の再分配の見直し
平成26年度から、法人住民税の総額2.8兆円の中から5,800億円を国が集め、それを財政事情の危機に…
-
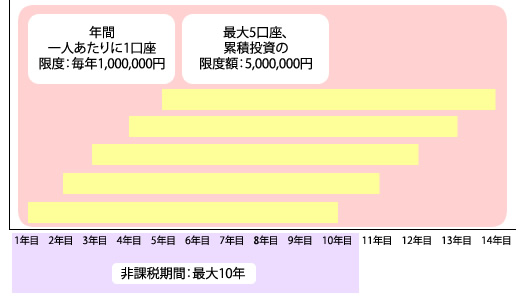
大法人の交際費課税の見直し
法人からの接待などを活性化し、零細・中小の事業者が多数である飲食業を間接的に支援することで、景気を下…
-
リニア新幹線の建設支援、用地取得税が非課税に
平成26年度の税制改正の大綱に、リニア中央新幹線の建設に対して、開通に要する用地取得に所要される登録…
-
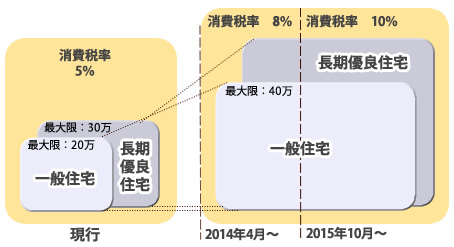
住宅資金融資の減税額の増額、最大400,000円に
-
平成24年度の金融税制|損益通算とISA
-

上場株式などの配当・譲渡益の課税
-

租税特別措置の再検討
-

適格現物分配の税制改正による影響を知りたい