非課税
-
消費税の仕入れ税額控除に対する「95%ルール」の再検討
事業者の背負う事務負担に配慮するという目的で設けられている制度の内容を考えて、この制度の対象に含まれる人を、1年の間の課税売上高が5億円以下である事業者に限ることになりました。2012年4月1日から始まる課税期間から適用がされます。9…
-

上場株式などの配当・譲渡益の課税
上場株式などの譲渡所得・配当などに関する1割の軽減税率が2年の延長が行われ、2013年12月までの期…
-
平成23年度の相続・金融税制|案と実施の違い
平成23年度の相続税を調べると、「基礎控除が3,000万円になった」という当時の解説と、現在の制度沿…
-
小規模宅地などの相続税課税の特例の再検討
小規模宅地などの相続税の課税特例に関して、相続人などに関する事業・居住の引継ぎに対する配慮という制度…
-
住宅取得など資金の贈与に関する贈与税の特例措置
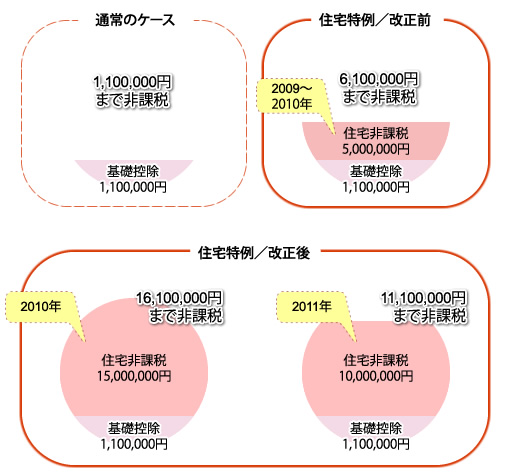
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…
-

非課税口座にある少額上場株式などに関する譲渡所得・配当所得の非課税措置
-

2010年度の税制改正(内国税関係)に基づいた増減収見込額数
-
平成22年度の金融税制|NISAの原型と改正点
-
上場株式などの譲渡益や配当に対する変化について
-

平成20年度税制改正|研究開発と公益法人税制