税制
-
一時金に対する相続税の非課税対象の拡大
下記の一時金などに対し、相続税法からのみなし相続財産として相続税の課税対象に含まれると同時に、法定相続人の1人当たりに5,000,000円までの非課税制度の対象にも含まれます。(1)小規模企業共済法施行令が改正されることを前提として、小規…
-
リニア新幹線の建設支援、用地取得税が非課税に
平成26年度の税制改正の大綱に、リニア中央新幹線の建設に対して、開通に要する用地取得に所要される登録…
-
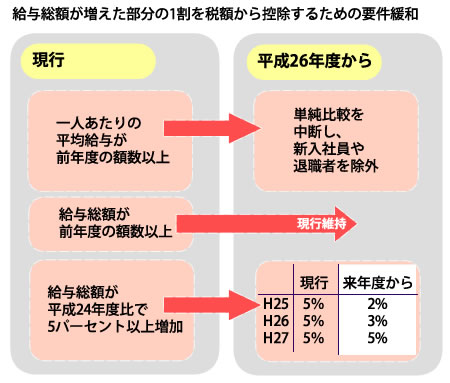
所得拡大促進税制の条件の緩和
法人税から2012年度比で「給与総額を5%以上増やした企業」がその増額された部分の1割を差し引くこと…
-

贈与税の再検討
相続時精算課税制度に関して、贈与者の年齢要件の引き下げが行われ、受贈者に孫が含まれる拡充がなされます…
-
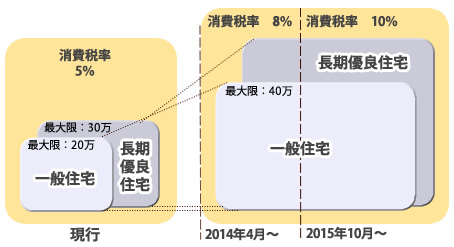
住宅資金融資の減税額の増額、最大400,000円に
平成26年4月から、消費税率の引上げが5パーセント→8パーセントに行われる前の駆け込み需要と、その後…
-
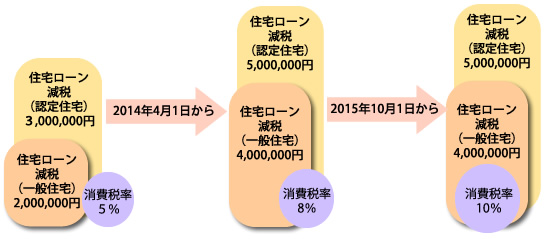
住宅税制
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
-
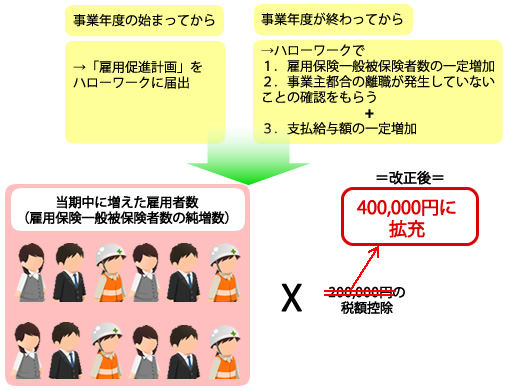
雇用促進税制が拡充
-
所得拡大促進税制
-
研究開発税制が拡充