平成25年度税制改正

研究開発税制が拡充

  • 企業のイノベーションの促進を行うことから、研究開発税制の拡充が行われます。
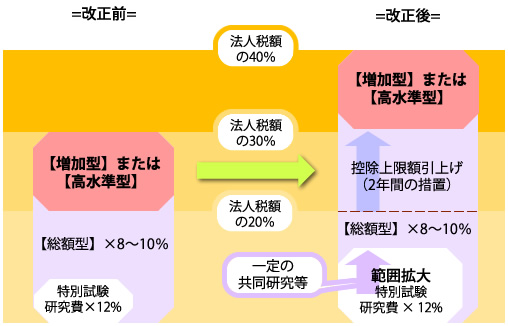
  • 詳しくは、2年間の時限措置として、税額の控除上限額が法人税額の2割から3割に引きあがると同時に、オープンイノベーションの促進を行うという目的から、特別試験研究費の範囲が拡大されます。
  • 改正前の制度の概要
  • 法人が試験研究をした時に、試験研究費の総計の8~10パーセント(特別試験研究費:12パーセント)の税額控除(限度:当該の法人税の額数の2割)が可能です。
    59

    関連記事

    1. 地方法人税の創設
    2. 公益法人などの収益事業に対する課税の再検討
    3. 民間設備投資額の減税率を拡大
    4. 地域経済の活性化のための税制措置
    5. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成11年度税制改正|法人税30%と事業税の軽減
    6. 平成元年度・医療用機器の特別償却|期限延長と15%・18%の率を…
    7. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成18年度税制改正|情報基盤と研究開発税制
    8. 金融所得課税の一体化と日本版ISAの創設を拡充
    PAGE TOP