税額
-
国民健康封建に対する税制改正
国民健康保険税の後期高齢人支援金などの課税額に関する課税限度額が140,000円から160,000円に、介護納付金課税額に関する課税限度額が120,000円から140,000円に引き上げられます。なお、国民健康保険税の軽減措置に対し、50…
-
各種課税標準の特例措置の設置
≪1≫耐震改修した既存家屋(住宅は除外)に関する固定資産税を、下記のように税額を減額します。1.「…
-

ベンチャー投資などに対する後押し
産業競争力強化法が発効される日から、2017年3月31日までの期間内に、この法の定めの対象になる契約…
-
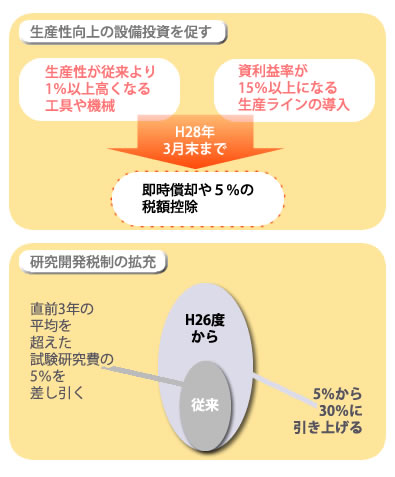
民間設備投資額の減税率を拡大
景気の拡大に関するキーポイントである民間の設備投資を活発にするため、産業競争力強化法が発効される平成…
-
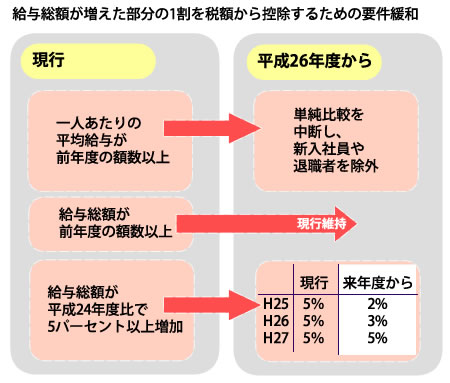
所得拡大促進税制の条件の緩和
法人税から2012年度比で「給与総額を5%以上増やした企業」がその増額された部分の1割を差し引くこと…
-

贈与税の再検討
-
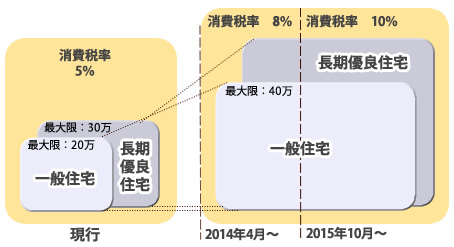
住宅資金融資の減税額の増額、最大400,000円に
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
-
福島復興再生特別措置法の改正と同時に設けられる措置
-

サービス業・商業・農林水産業を経営する中小企業者等の支援措置