法人税
-

サービス業・商業・農林水産業を経営する中小企業者等の支援措置
地域の経済を支えている中小企業の活性化を促進するために、サービス業・商業・農林水産業を経営する中小企業などが経営の改善を目的として行われる店舗改修などの設備投資をした時、3割の特別償却・7パーセントの税額控除(限度:法人税の額数の2割)が可…
-
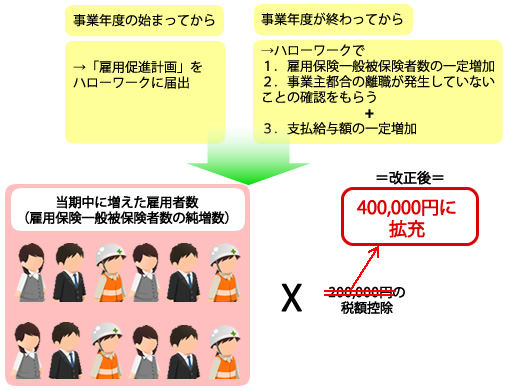
雇用促進税制が拡充
雇用の一層を確保することを目的とし、雇用促進税制の拡充で、その税額控除額を増えた雇用者一人あたりに2…
-
所得拡大促進税制
個人の所得の拡大を促進するという目的から、企業の労働分配が促進される所得拡大促進税制が設けられます。…
-
研究開発税制が拡充
企業のイノベーションの促進を行うことから、研究開発税制の拡充が行われます。詳しくは、2年間の時限措…
-
生産などの設備投資促進税制
生産等の設備の更新の促進をしてその生産性の向上を目的にすると同時に、日本内の設備投資の需要を喚起する…
-
平成25年度の国際課税|移転価格と控除
-

2012年度の税制改正(内国税関係)に基づいた増減収見込額数
-
沖縄に関する税制
-
試験研究をした時の法人税の額数の特別控除
-

外国税額控除制度を適正に