税額控除
-
居住用財産に関する様々な特例の適用創設・延長
日本内の居住人が、地震に対する安全性の規定や、これと同級の基準に合わない既存住宅を得た時に、その既存住宅を得た日までに耐震改修工事を申請すると同時に、その人の居住として使う日までに耐震改修工事を終わらせていることなどの一定要件を満足させたら…
-
医業継続に関する相続税・贈与税の納税猶予などの創設
(1)相続税a.概要:個人が持分の定めのある医療法人の持分を遺贈・相続で得た時に、その医療法人が相…
-

沖縄の振興に関連した税制改正‐産業集積経済金融活性化特別地区の特別償却・特別控除
金融業務特別地区の金融業務に関する事業用設備などを得た時の法人税額数の特別控除制度について改組が行わ…
-

その他の個人所得に関する税制改正(地方税)
1.国税の諸制度の取扱いなどを考慮して、その他に必要となる措置が設けられます。2.特定公益増進法人…
-
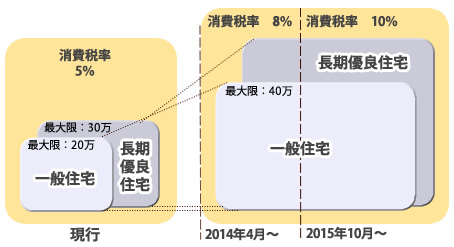
住宅資金融資の減税額の増額、最大400,000円に
平成26年4月から、消費税率の引上げが5パーセント→8パーセントに行われる前の駆け込み需要と、その後…
-
福島復興再生特別措置法の改正と同時に設けられる措置
-

サービス業・商業・農林水産業を経営する中小企業者等の支援措置
-
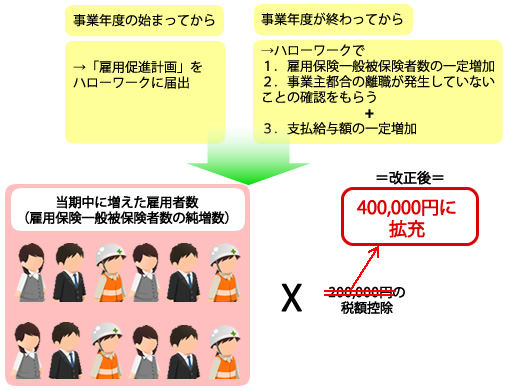
雇用促進税制が拡充
-
所得拡大促進税制
-
研究開発税制が拡充