税額
-

令和2年度税制改正|法人税の要点
法人課税ではスタートアップへの出資を通じた事業革新を促すオープンイノベーション税制の創設が主要項目です。既存株式を買う投資すべてを優遇する制度ではありません。この記事は2019-12-12に公表された令和2年度の与党税制改正大綱をもとに…
-

令和元年度税制改正|資産税の要点
資産課税では個人事業者の事業用資産に関する納税猶予制度の創設が大きな変更です。法人の株式承継とは異…
-

平成30年度税制改正|所得税の要点
個人所得課税では基礎控除を増やす一方で給与所得控除等を減らす、一体的な見直しが中心です。控除の一つ…
-

平成30年度税制改正|金融税制の要点
金融・証券税制ではNISA口座を開設しやすくする変更と、投資信託等の外国税の二重課税調整が主要項目…
-
平成29年度税制改正|資産税の要点
資産課税では非上場株式等の相続税・贈与税の納税猶予を利用しやすくする見直しが重要です。株式を渡す際…
-

所得税の予定納税制に新措置の創設
-

地方公務員共済、国家公務員共済、私立学校教職員共済への新措置
-
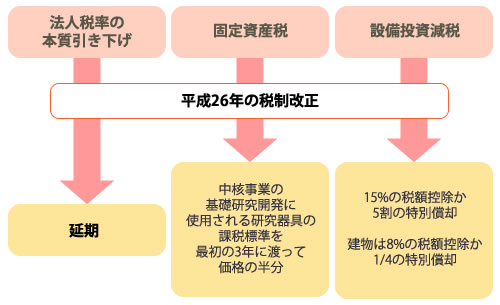
国家戦略特区内の機械購入、税優遇策の対象に
-

総合主義から帰属主義への変更
-
復興支援を目的とする税制上の措置