減税
-
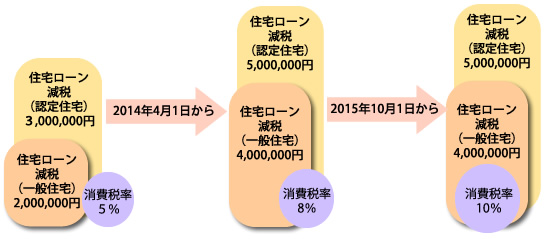
住宅税制
消費税率が引きあがることに伴う一時税負担の増加からの影響の平準化を図り、緩和することを目的とし、住宅税制に関して下記のような所要の措置が設けられます。自分の資金で省エネなどの一定住宅リフォームをした時や認定住宅の取得を行った時の所得税の…
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円改正事項平年度初年度≪1≫個人所得課税1.所得税の最高税率の再検討…
-
2012年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円≪1≫個人所得課税改正事項平年度初年度1.給与所得控除の上限設定84…
-
自動車重量税の再検討
燃費などの環境性能に関わる一定基準を満足させている自動車には、本則の定率が適用されます。他の自動車に…
-

法人税率の引き下げ
法人税の率が30パーセントから25.5パーセントに、4.5パーセントの引き下げが行われます。これで、…
-

上場株式などの配当・譲渡益の課税
-
平成23年度の相続・金融税制|案と実施の違い
-

資本に関わる取引などに対する税制の再検討
-

それぞれの主要課税の改革の方向性
-
自動車重量税に関する改正の概要