損金
-
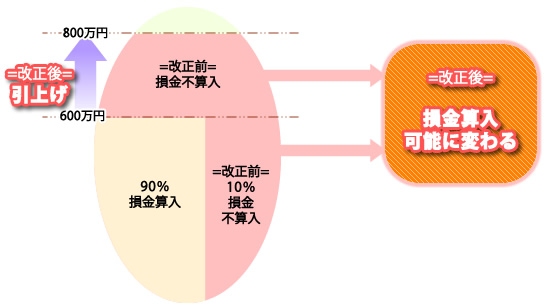
中小法人の交際費課税の特例
中小法人の活動の支援のため、8,000,000円以下になる交際費は、その全額が損金算入されることになります。*2013年4月1日から始まる事業年度からの適用となります。…
-

過大支払利子制度‐関連者の間の利子で租税を回避するケースの対応‐
所得金額に比べて高額の利子を関係者の間で支払うことで、租税の回避を行うケースを防ぐために、関連者に…
-

認定NPO法人制度の再検討
*PSTの要件に、「寄附金の額数が年3千円以上である寄附者の数が1年当たりの平均100人以上」で判断…
-
貸倒引当金制度の再検討
貸倒引当金の制度の対象に含まれる法人が保険会社・銀行など・中小法人に限られます。保険会社・銀行など…
-
欠損金の繰越控除制度の再検討
繰越の期間が9年(改正前は7年)に延びられ、欠損金の控除の限度額が所得金額の80%になります。欠損…
-

「ひとりオーナー会社課税制度」を廃止
-
資本に関わる取引などに対する税制の再検討
-

2010年度の税制改正(内国税関係)に基づいた増減収見込額数
-
2009年度の税制改正に基づいた増減収見込額数
-
中小企業などの欠損金の繰り戻し還付制度