平成22年度税制改正

「ひとりオーナー会社課税制度」を廃止

特殊支配同族会社での業務主宰役員給与の損金不算入制度、すなわち「一人オーナー会社課税制度」が廃止されます。
また、オーナー給与に関する課税の方式に関して、個人の事業主との課税の不均衡を調節する必要が生じ、2重控除の問題を解決することを目的とし、2011年度の改正でこのような抜本的な措置が設けられます。

改正前
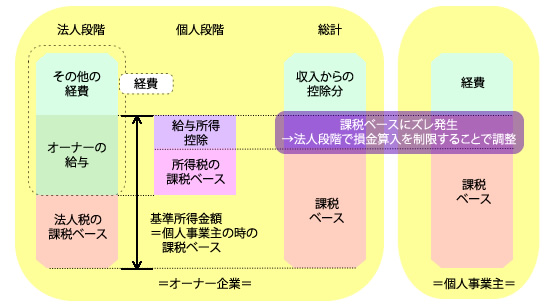
019

⇓
  • 改正後- 2010年度改正
  • 一人オーナ会社課税制度の廃止

    ⇓
  • 課税– 2010年度改正
  • 2重控除の問題の継承のための根本的な措置が設けられます。

    関連記事

    1. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成27年度税制改正|法人税の要点
    2. 中小企業など協同組合法の一部改正よる一定措置の創設
    3. 復興支援を目的とする税制上の措置
    4. 雇用促進税制の設定
    5. 退職年金など積立金に関する法人税の課税対象の拡大
    6. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 令和2年度税制改正|法人税の要点
    7. 平成元年度・技術等海外取引|所得の特別控除率を25%から22%へ…
    8. 租税特別措置の再検討
    PAGE TOP