平成21年度税制改正

中小企業などの欠損金の繰り戻し還付制度

2009年2月1日から終わる中小企業などの事業年度に発生した欠損金の額数について、欠損金の繰戻による還付の制度が利用できるようになりました。

欠損金の繰戻し還付制度

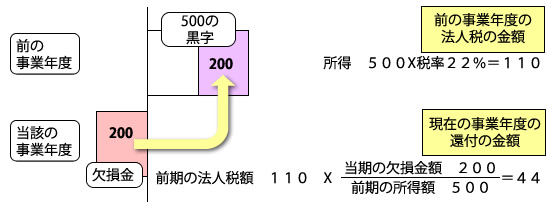
前の事業年度は黒字を出していた法人が、経営の悪化などで今年の事業年度に赤字を出した時、昨年に納めた法人税の還付が受けられる制度をいいます。

その仕組みは、大概下記のようになっています。
008

関連記事

  1. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成9年度税制改正|法人税改革の検討と先送り
  2. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成13年度税制改正|組織再編税制の創設
  3. 外国子会社配当益金不算入制度
  4. 益税の縮小のための簡易課税制度の見直し
  5. 子ども・子育て支援法などの施行による新措置の創設
  6. 平成元年度・事務用機器|中小企業のレジ・電子計算機に即時償却の特…
  7. 事業承継制度 (2)贈与税の納税の猶予
  8. 環境関連投資促進制度を拡充
PAGE TOP