税制改正の系譜
年号×税目!で見える税制改正の歴史DB
menu
改正年度
平成21年度税制改正
平成22年度税制改正
平成23年度税制改正
平成24年度税制改正
平成25年度税制改正
平成26年度税制改正
法人課税
個人所得課税
資産課税(相続税等)
金融・証券税制
国際課税
その他の税制
ホーム
平成25年度税制改正
,
法人課税
中小法人の交際費課税の特例
平成25年度税制改正
中小法人の交際費課税の特例
平成25年度税制改正
,
法人課税
中小法人
,
事業年度
,
交際費
,
交際費の税制改正
,
平成25年(2013年)度税制改正
,
損金
,
損金算入
中小法人
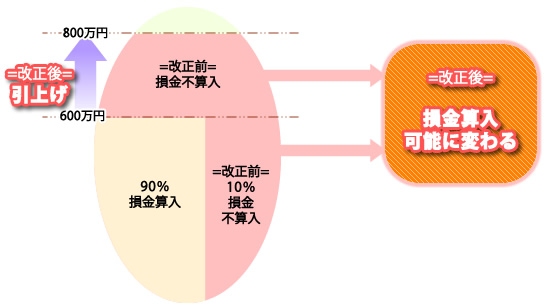
の活動の支援のため、8,000,000円以下になる
交際費
は、その全額が
損金算入
されることになります。
*2013年4月1日から始まる
事業年度
からの適用となります。
Facebook
はてなブックマーク
Google Plus
サービス業・商業・農林水産業を経営する中小企業者等の支援措置
福島復興再生特別措置法の改正と同時に設けられる措置
関連記事
令和6年度税制改正|法人税の要点
農地などの相続税の納税猶予制度の整備
地域経済の活性化のための税制措置
平成20年度税制改正|研究開発と公益法人税制
平成29年度税制改正|法人税の要点
特定基金に関する負担金などの損金算入特例の縮減
地方税に対する租税特別措置の延長・拡充事項
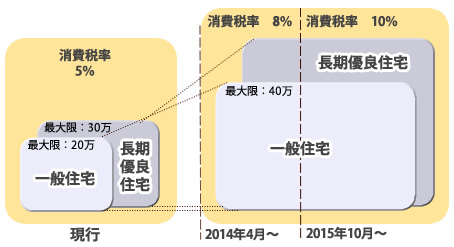
住宅資金融資の減税額の増額、最大400,000円に
Copyright ©
税制改正の系譜
All rights reserved.
PAGE TOP