中小企業
-

その他法人税に対する延長事項
*使途秘匿金の支出が生じた時の課税特例の適用の期限が撤廃されます。*認定研究開発事業法人などの課税特例の適用の期限が1年に引き延びられます。*損害保険会社の受取配当などの益金不算入などの特例の適用期限が5年に引き延びられます。*特定災…
-
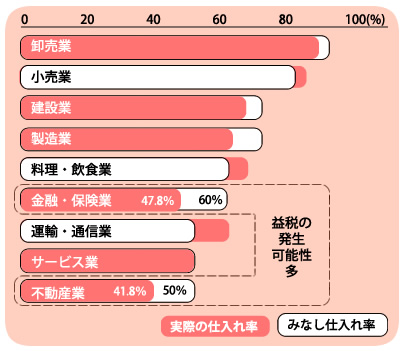
益税の縮小のための簡易課税制度の見直し
商店や中小企業が、消費税を納めるときに同伴する事業の負担を減らすための「簡易課税制度」に対して、平成…
-
収用で得た代替資産に対する課税特例に新措置創設
収用などとともに、代替資産を得た時の課税の特例などに対して、下記の措置が設けられます(法人税に関して…
-
その他の資産課税に対する各種措置の延長・拡充事項
独立行政法人中小企業基盤整備機構から行われる仮設施設整備事業で整備する施設に関する都市計画税・固定資…
-
復興支援が目的である税制上の措置
東日本大震災の被災人が直系尊属から住宅取得などに必要な資金を贈与してもらった時の贈与税の非課税措置に…
-
大法人の交際費課税の見直し
-

その他の国税における資産課税の改正事項
-

経営改革の後押し…収益力の向上が目標
-
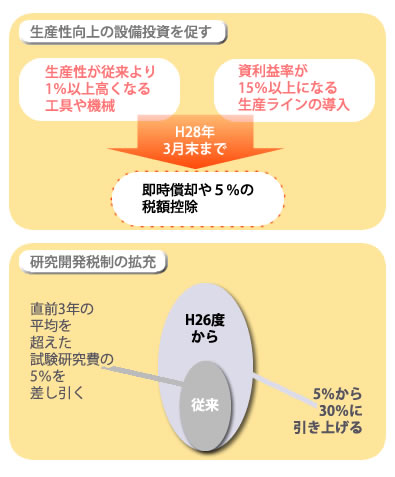
民間設備投資額の減税率を拡大
-
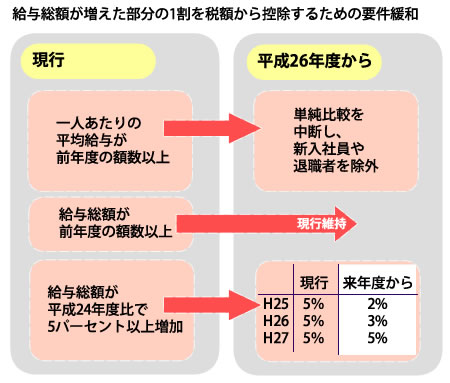
所得拡大促進税制の条件の緩和