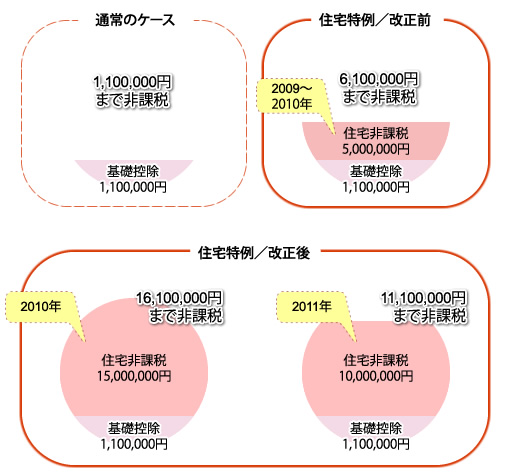
東日本大震災の被災人が直系尊属から住宅取得などに必要な資金を贈与してもらった時の贈与税の非課税措置に対して、警戒区域設定指示などの対象区域内に住んでいた人に関する受贈期限を警戒区域設定指示などは解除されてからの3カ月から1年に引き延びられます。
※この改正は、平成26年1月1日からの贈与で得る財産に関する贈与税に対して適用されます。
なお、独立行政法人中小企業基盤整備機構から建てられた仮設建築物に関する所有権の保存登記の登録免許税の免税措置の適用期限も2年に引き延びられ、小規模企業人など設備導入資金助成法の廃止につれ、特別貸付けに関する消費貸借の契約書の印紙税の非課税措置に対しても規定が整えられます。
また、青年などの就農を促進することが目的である資金の貸付けなどに関する特別措置法が廃止されることにつれ、株式会社日本政策金融公庫などから実施される東日本大震災で被害が出た人に対する青年など就農資金の特別貸付けの消費貸借の契約書に対しては、継続して印紙税を賦課しないことになります。
最後に、独立行政法人中小企業基盤整備機構が書く不動産譲渡に関する契約書などの印紙税の非課税措置の適用期限も、2年に引き延びられます。
地方税の場合は、東日本大震災に関する津波で大幅な被害が出た区域の中、市町村長から定められる区域の家屋・土地に関する都市計画税・固定資産税の課税免除などの適用期限が1年に引き延びられます。