課税
-
税務調査の手続きを分かりやすく
税務調査の手続きに対し、下記のように、法令上現行の運用上の取り扱いが明確にされます。1.税務調査の前に、原則として課税庁が事前の通知をすることになりました。しかし、課税の公平の確保を目的として、一定場合には事前の通知はしないことにされます…
-
平成23年度の相続・金融税制|案と実施の違い
平成23年度の相続税を調べると、「基礎控除が3,000万円になった」という当時の解説と、現在の制度沿…
-

租税特別措置の再検討
租税特別措置の再検討は、租税特別措置法に基づいた特例・措置などの中で、産業政策などの特定政策の目的で…
-
小規模宅地などの相続税課税の特例の再検討
小規模宅地などの相続税の課税特例に関して、相続人などに関する事業・居住の引継ぎに対する配慮という制度…
-
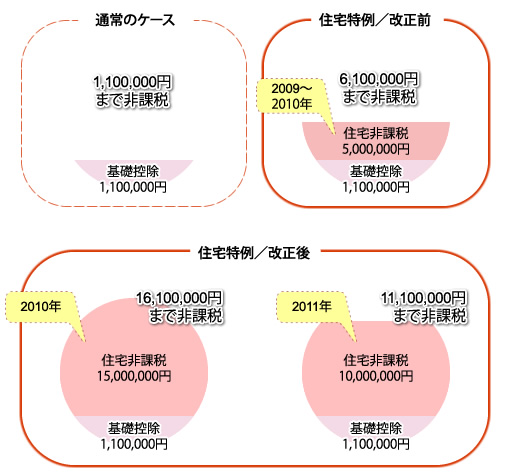
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…
-

情報交換に対する国内法の整備
-
外国子会社合算制度の再検討
-

「ひとりオーナー会社課税制度」を廃止
-
資本に関わる取引などに対する税制の再検討
-

非課税口座にある少額上場株式などに関する譲渡所得・配当所得の非課税措置