所得
-
平成23年度の相続・金融税制|案と実施の違い
平成23年度の相続税を調べると、「基礎控除が3,000万円になった」という当時の解説と、現在の制度沿革が食い違って見えることがあります。理由は、大綱に盛り込まれた案が、そのまま実施されたわけではないためです。この年度は、相続税の大きな見直し…
-
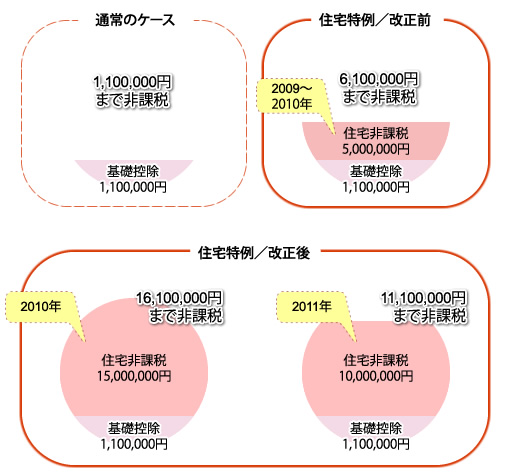
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…
-

外国子会社合算制度の再検討
諸国外の法人税などの負担水準の動向や日本外に進出する企業の事業の形態の変化に対応して、日本企業の国際…
-

資本に関わる取引などに対する税制の再検討
企業グループを対象に含む会計制度・法制度が定着している中、税制上にも持ち株会社制のような、法人の組織…
-

非課税口座にある少額上場株式などに関する譲渡所得・配当所得の非課税措置
金融所得課税を一体化する取組の中で個人による株式市場の参加の促進の目的から、2012年から施行される…
-

扶養控除の再検討
-

2010年度の税制改正(内国税関係)に基づいた増減収見込額数
-

それぞれの主要課税の改革の方向性
-
租税罰則の再検討
-

所得税の寄付金控除に対する適用下限額数の引き下げ