課税
-
退職所得課税の再検討
勤続年数が5年以下である法人役員などに支払う退職金に関して、5割の課税が廃止されます。*所得税は2013年分から、住民税は2013年1月1日から支給されなければならない退職金からの適用となります。退職所得に関する所得税額の算出:他の…
-
平成24年度の金融税制|損益通算とISA
平成24年度の金融・証券税制は、損益通算の対象取引の追加と、日本版ISAの手続の簡素化がポイントで…
-
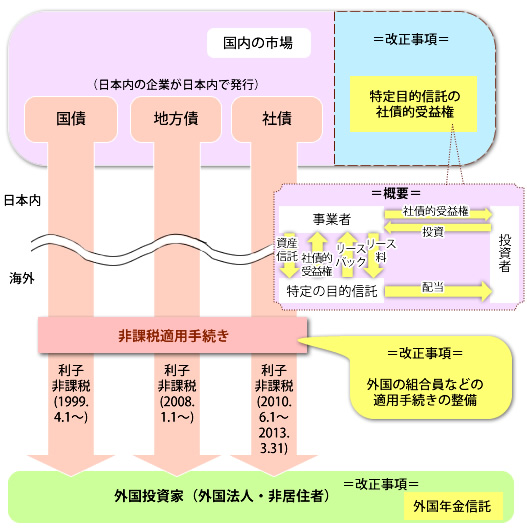
非居住者などがもらう振替公社債の利子などの非課税制度の拡充
外国投資家が貰う特定目的信託に対する社債的受益権の分配が、新たに非課税の対象に含まれます。*特定目…
-

外国税額控除制度を適正に
*外国税額控除の制度は、国際的に二重課税を避けるため、外国で納めた外国の税額を国外所得に関して日本で…
-

認定NPO法人制度の再検討
*PSTの要件に、「寄附金の額数が年3千円以上である寄附者の数が1年当たりの平均100人以上」で判断…
-
消費税の仕入れ税額控除に対する「95%ルール」の再検討
-
消費税の免税事業者になる要件の再検討
-

法人税率の引き下げ
-

上場株式などの配当・譲渡益の課税
-

更正の請求期間を延長