税制改正の系譜
年号×税目!で見える税制改正の歴史DB
menu
改正年度
平成21年度税制改正
平成22年度税制改正
平成23年度税制改正
平成24年度税制改正
平成25年度税制改正
平成26年度税制改正
法人課税
個人所得課税
資産課税(相続税等)
金融・証券税制
国際課税
その他の税制
ホーム
その他の税制
,
平成23年度税制改正
消費税の免税事業者になる要件の再検討
その他の税制
消費税の免税事業者になる要件の再検討
その他の税制
,
平成23年度税制改正
事業年度
,
免税
,
平成23年(2011年)度税制改正
,
課税
,
課税売上高
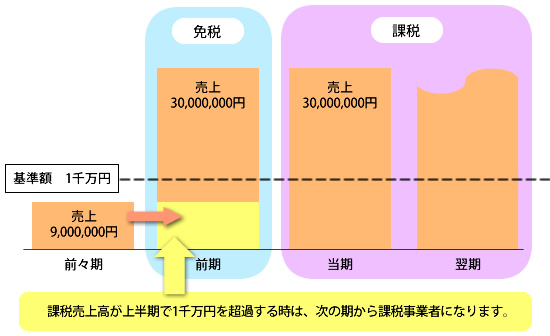
上半期で
課税売上高
が10,000,000円を超過する時は、その次の期から
課税
事業者
となるように
免税
事業者
の要件に対して再検討が行われます。しかし、
課税売上高
の代わりに支払給与の額数で判断することも可能になります。
2013年1月1日から始まる年・
事業年度
から適用対象になります。
Facebook
はてなブックマーク
Google Plus
国際戦略総合特区に関する税制上の措置
消費税の仕入れ税額控除に対する「95%ルール」の再検討
関連記事
平成8年度税制改正|簡易課税の細分化と発泡酒
地方税不服申立制度の再検討
その他地方税の消費課税に関する見直し事項
令和4年度税制改正|その他の要点
延滞税などの再検討
消費税の仕入れ税額控除に対する「95%ルール」の再検討
平成28年度税制改正|その他の要点
それぞれの主要課税の改革の方向性
Copyright ©
税制改正の系譜
All rights reserved.
PAGE TOP