課税
-
母子及び寡婦福祉法の改正による免税・新措置の創設
母子・寡婦福祉法が改正されることを受け、父子家庭の父などが作る同法の規定による資金の貸付けに対する文書に関して、印紙税が賦課されなくなり、地方税では改称をした後の母子・父子福祉施設などの固定資産税、事業所税、不動産取得税、都市計画税に対し、…
-

その他の個人所得に関する税制改正(地方税)
1.国税の諸制度の取扱いなどを考慮して、その他に必要となる措置が設けられます。2.特定公益増進法人…
-
子ども・子育て支援法などの施行による新措置の創設
相続税・贈与税が賦課されない公益事業を経営する人の範囲に、認定こども園を設けて運営する事業、家庭的保…
-
国民健康封建に対する税制改正
国民健康保険税の後期高齢人支援金などの課税額に関する課税限度額が140,000円から160,000円…
-
一時金に対する相続税の非課税対象の拡大
下記の一時金などに対し、相続税法からのみなし相続財産として相続税の課税対象に含まれると同時に、法定相…
-
リニア新幹線の建設支援、用地取得税が非課税に
-
各種課税標準の特例措置の設置
-

贈与税の再検討
-

税率構造の再検討と相続税の基礎控除の引き下げなど
-
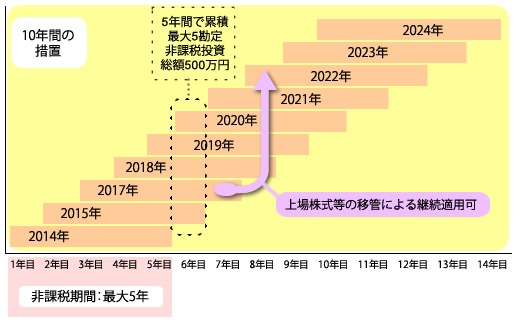
金融所得課税の一体化と日本版ISAの創設を拡充