控除
-
大法人の交際費課税の見直し
法人からの接待などを活性化し、零細・中小の事業者が多数である飲食業を間接的に支援することで、景気を下支えるという狙いから、平成26年度の事業年度から2年間の時限措置として、資本金などが1億円を超過する大法人の飲食費の5割までの損金算入を可能…
-
リゾート会員権売却損失、所得控除から除外に
平成26年から、リゾート会員権やゴルフ会員権の売却による損失を所得控除の対象から除かれることになりま…
-

その他の個人所得に関する税制改正(地方税)
1.国税の諸制度の取扱いなどを考慮して、その他に必要となる措置が設けられます。2.特定公益増進法人…
-
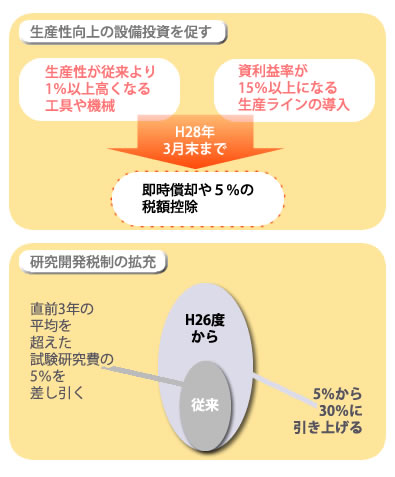
民間設備投資額の減税率を拡大
景気の拡大に関するキーポイントである民間の設備投資を活発にするため、産業競争力強化法が発効される平成…
-
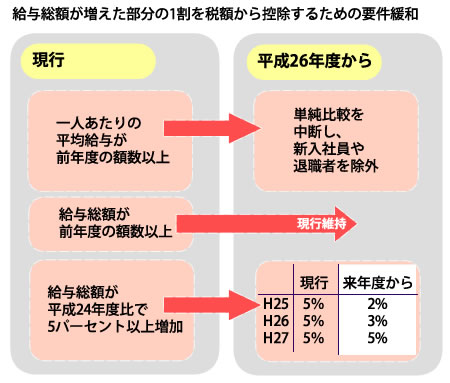
所得拡大促進税制の条件の緩和
法人税から2012年度比で「給与総額を5%以上増やした企業」がその増額された部分の1割を差し引くこと…
-

贈与税の再検討
-
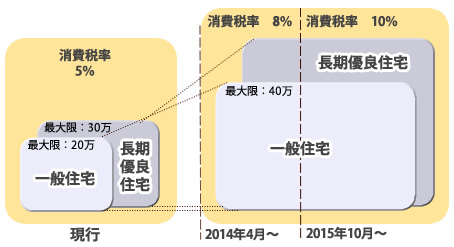
住宅資金融資の減税額の増額、最大400,000円に
-

税率構造の再検討と相続税の基礎控除の引き下げなど
-
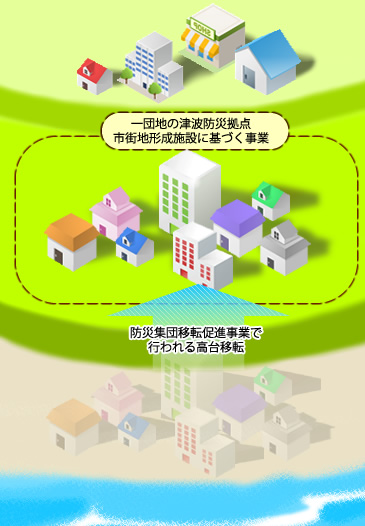
復興の支援のための税制上の措置
-
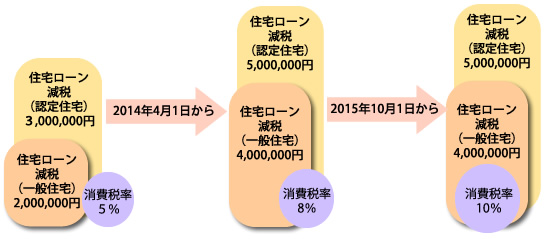
住宅税制