特別償却
-

令和3年度税制改正|法人税の要点
法人課税ではデジタルトランスフォーメーションと脱炭素への投資を促す新たな税制が主要項目です。社内のパソコンを買い替えただけで、すべての新設税制が使えるわけではありません。この記事は2020-12-10に公表された令和3年度の与党税制改正…
-
令和元年度税制改正|法人税の要点
法人課税では中小企業税制の延長と、防災・減災設備への投資支援が主要項目です。日常の生産性向上と、災…
-

平成28年度税制改正|資産税の要点
資産課税では中小企業による一定の新規設備投資を支える固定資産税特例が主要項目です。法人税の特別償却…
-
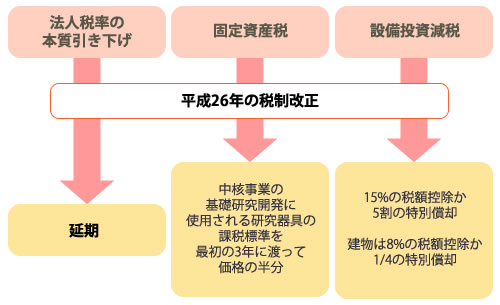
国家戦略特区内の機械購入、税優遇策の対象に
日本の経済成長戦略のひとつの柱とも言われている国家戦略特区に対する税優遇策が決定されました。今回では…
-
復興支援を目的とする税制上の措置
復興産業集積区域などの機械などを得た時の税額控除と特別償却制度に対し、下記の措置が設けられます(所得…
-

その他租税特別措置に関する廃止・縮減事項
-
国家戦略特区に対する新措置の創設
-
その他法人税に対する延長事項
-
国際戦略総合特別区域での特別控除制度の適用延長
-
民間投資と消費の拡大