損金算入
-

令和4年度税制改正|国際課税の要点
国際課税では過大支払利子税制の適用範囲の見直しが主要項目です。外国法人の国内源泉所得について、PEに帰属する所得以外にも適用関係を整理します。この記事は2021-12-10に公表された令和4年度の与党税制改正大綱をもとに、国際課税の主な…
-
令和元年度税制改正|国際課税の要点
国際課税では無形資産の移転価格と過大支払利子税制の見直しが主要項目です。海外グループ会社への技術移…
-

その他法人税に対する改正事項
*電気事業法の改正を受け、広域的運営推進機関が公益法人など(法人税法別表第二)になります。*投資法…
-

会社法の改正による各種整備
≪1≫みなし配当の額数が発生する事由の一つである自己株式の取得の範囲から、株式の併合に反対する株主か…
-

PE帰属所得の計算
PE帰属所得は、外国法人の恒久的施設(PE)が本店などから独立・分離された企業であると擬制した時に当…
-

特定基金に関する負担金などの損金算入特例の縮減
-
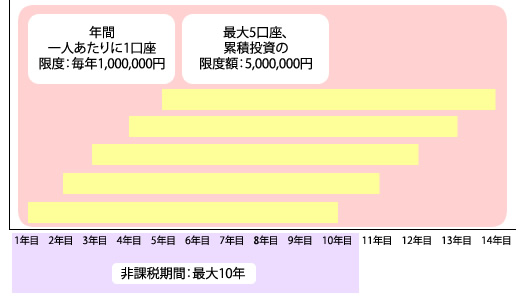
大法人の交際費課税の見直し
-

経営改革の後押し…収益力の向上が目標
-
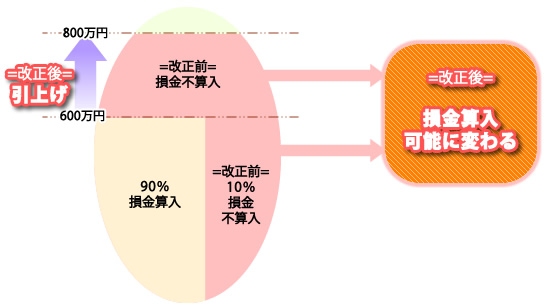
中小法人の交際費課税の特例
-
過大支払利子制度‐関連者の間の利子で租税を回避するケースの対応‐