上場株式
-

平成30年度税制改正|資産税の要点
資産課税では法人版事業承継税制の10年間の特例が大きな変更です。非上場株式等を後継者へ移すときの贈与税・相続税について、猶予対象や割合を広げる設計です。この記事は2017-12-14に公表された平成30年度の与党税制改正大綱をもとに、資…
-
平成29年度税制改正|資産税の要点
資産課税では非上場株式等の相続税・贈与税の納税猶予を利用しやすくする見直しが重要です。株式を渡す際…
-
支払調書に対する見直し
支払調書などに対して、下記の措置が設けられます。(1)計算書・報告書、源泉徴収票、支払調書を出さな…
-

譲渡所得等の課税特例の範囲の見直し
上場株式などに関する譲渡所得などの課税の特例などの対象に含まれる特定公社債の範囲に対して、下記の措置…
-

特定口座内保管上場株式などの譲渡などに関する所得計算等特例の見直し
特定口座内保管上場株式などの譲渡などを行うことに関する所得計算などの特例などに対して、特定口座に入れ…
-

非課税口座の再開設・非課税管理勘定の再設定が可能に
-
相続財産に対する譲渡所得課税に新措置の創設
-
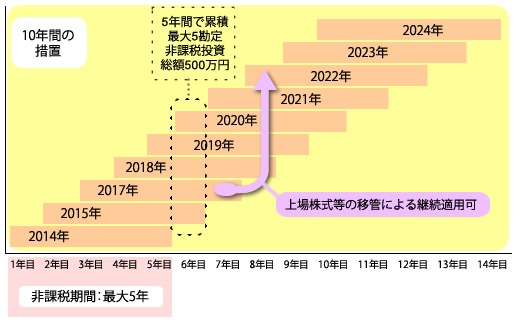
金融所得課税の一体化と日本版ISAの創設を拡充
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
-
事業承継税制の再検討