平成23年度税制改正

減価償却資産の償却率の再検討

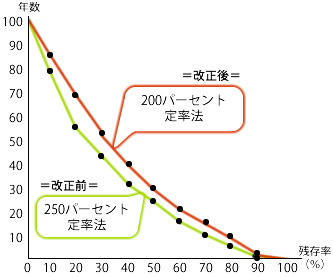
定率法に対する償却率に関して、定額法の償却率(1÷耐用年数)を2倍(改正前は2.5倍)にした数にします。
*2012年4月1日から取得を行う資産から適用対象―2012年4月1日をまたいだ事業年度では、同日から事業年度の終わる日までの期間中に減価償却資産の取得を行った時は、現行の償却率で償却ができるようになるなどの経過措置が設けられている―になります。

償却限度額

*定額法
:定額法の償却率X取得の価額
*定率法
:定率法の償却率X未償却残額
        (=期首帳簿価額)

改正前の定率法の償却率
=2.5X定額法の償却率
改正後の定率法の償却率
=2.0
X定額法の償却率


関連記事

  1. 日本人の経営者が巨大な電卓の上にある小さな工場模型を検討する、法人課税と設備投資を表す写真 平成19年度税制改正|減価償却制度の抜本改革
  2. 平成元年度・特定中核的民間施設|地方公共団体が出資する法人に10…
  3. 平成元年度・動力炉・核燃料開発事業団への出えん金|損金算入特例の…
  4. 平成元年度・法人税|基本税率40%への引下げと配当軽課の経過措置…
  5. 民間投資と消費の拡大
  6. 退職年金など積立金に関する法人税の課税対象の拡大
  7. 農地などの相続税の納税猶予制度の整備
  8. 移転価格税制の再検討
PAGE TOP