税制改正の系譜
年号×税目!で見える税制改正の歴史DB
menu
改正年度
平成21年度税制改正
平成22年度税制改正
平成23年度税制改正
平成24年度税制改正
平成25年度税制改正
平成26年度税制改正
法人課税
個人所得課税
資産課税(相続税等)
金融・証券税制
国際課税
その他の税制
ホーム
平成25年度税制改正
,
法人課税
環境関連投資促進制度を拡充
平成25年度税制改正
環境関連投資促進制度を拡充
平成25年度税制改正
,
法人課税
中小企業
,
償却
,
即時償却
,
取得価額
,
平成25年(2013年)度税制改正
,
控除
,
特別償却
,
税額
,
税額控除
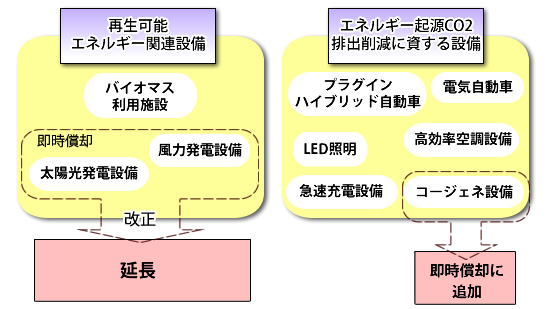
省エネと再生可能なエネルギーの設備を導入することを最大限に促進を目的にして、
風力・太陽光発電設備
の
即時償却
制度が引き続く(2年の延長)
ことと同時に、その対象の範囲に省エネ設備になる
コージェネレーションの設備が追加
されます。
上と並行して、その他の設備の
税額控除
制度や
特別償却
に関して対象の設備の対象設備を再検討して、
2年の延長
が行われます。
改正する前の制度の概要
中小企業
は、7パーセントの
税額控除
との選択が可能
太陽光発電設備・風力発電設備の取得などが行われた時、
即時償却
:2013年3月31日まで
エネルギー起源二酸化炭素排出の削減などに寄与する設備の取得などを行った時、その
取得価額
の3割の
特別償却
:2014年3月31日まで
Facebook
はてなブックマーク
Google Plus
生産などの設備投資促進税制
研究開発税制が拡充
関連記事
平成元年度・医療用機器の特別償却|期限延長と15%・18%の率を…
2013年度の税制改正(内国税関係)に基づいた増減収見込額数
福島復興再生特別措置法の改正と同時に設けられる措置
地方法人税の創設
平成28年度税制改正|法人税の要点
地方税に対する租税特別措置の延長・拡充事項
令和元年度税制改正|法人税の要点
所得拡大促進税制
Copyright ©
税制改正の系譜
All rights reserved.
PAGE TOP