税制改正の系譜
年号×税目!で見える税制改正の歴史DB
menu
改正年度
平成21年度税制改正
平成22年度税制改正
平成23年度税制改正
平成24年度税制改正
平成25年度税制改正
平成26年度税制改正
法人課税
個人所得課税
資産課税(相続税等)
金融・証券税制
国際課税
その他の税制
ホーム
個人所得課税
,
平成21年度税制改正
2009年~2010年に不動産の先行収得をした時の課税特例
個人所得課税
2009年~2010年に不動産の先行収得をした時の課税特例
個人所得課税
,
平成21年度税制改正
事業年度
,
平成21年(2009年)度税制改正
,
課税
,
譲渡益
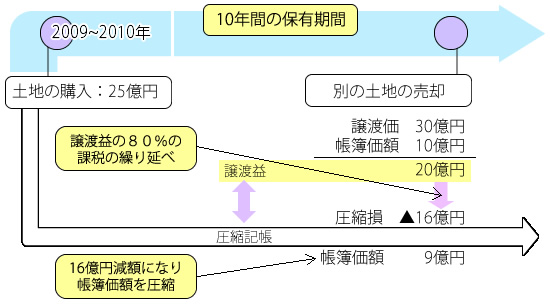
法人や個人事業者が、2009年~2010年に不動産の取得を行い、この特例の適用をするという内容の届出書を出している時は、その取得日の属する
事業年度
が終わる日から10年以内に、他の所有不動産等を譲渡した際の
譲渡益
の80%(取得を2010年に行った不動産のみをこの特例の適用対象に入れるときは、60&)相当の額数が限度になって、
圧縮記帳
、すなわち
課税
の繰延べができることになる特例が設置されました。
Facebook
はてなブックマーク
Google Plus
2009年・2010年に取得した不動産の長期譲渡所得の1千万円特別控除制度
外国子会社配当益金不算入制度
関連記事
土地の売買などに関する登録免許税の軽減税率の据置き
平成14年度税制改正|老人マル優見直しの要点
リゾート会員権売却損失、所得控除から除外に
平成30年度税制改正|所得税の要点
平成12年度税制改正|年少扶養控除の加算を廃止
平成3年度の所得税|住宅控除の拡充と制限
平成元年度・事務用機器|中小企業のレジ・電子計算機に即時償却の特…
令和4年度税制改正|所得税の要点
Copyright ©
税制改正の系譜
All rights reserved.
PAGE TOP