税制改正の系譜
年号×税目!で見える税制改正の歴史DB
menu
改正年度
平成21年度税制改正
平成22年度税制改正
平成23年度税制改正
平成24年度税制改正
平成25年度税制改正
平成26年度税制改正
法人課税
個人所得課税
資産課税(相続税等)
金融・証券税制
国際課税
その他の税制
ホーム
個人所得課税
,
平成21年度税制改正
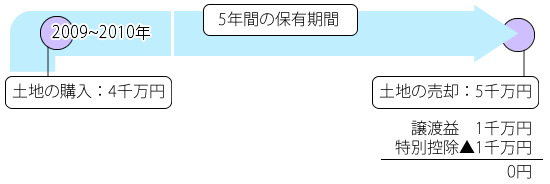
2009年・2010年に取得した不動産の長期譲渡所得の1千万円特別控除制度
個人所得課税
2009年・2010年に取得した不動産の長期譲渡所得の1千万円特別控除制度
個人所得課税
,
平成21年度税制改正
平成21年(2009年)度税制改正
,
控除
,
譲渡益
法人や個人が2009年、2010年に取得した
不動産
を譲渡(その所有期間が5年を超えた資産に限られる)した時に、その
譲渡益
から1千万円の
控除
ができる制度です。
Facebook
はてなブックマーク
Google Plus
上場株式などの譲渡益や配当に対する変化について
2009年~2010年に不動産の先行収得をした時の課税特例
関連記事
東日本大震災に関する財産損失の特例の新設
給与所得控除の再検討
平成元年度・事務用機器|中小企業のレジ・電子計算機に即時償却の特…
事業承継制度 (1)相続税の納税猶予
環境対応自動車に対する税金の軽減
平成11年度税制改正|定率減税と最高税率の引下げ
平成17年度税制改正|定率減税の半減
平成元年度・株式譲渡益課税|原則非課税から分離課税への転換
Copyright ©
税制改正の系譜
All rights reserved.
PAGE TOP