平成21年度税制改正

事業承継制度 (1)相続税の納税猶予

経営承継相続人(”中小企業の経営承継の円滑化に係る法律”の定めによる経済産業大臣から認定を貰った一定非上場会社の代表者の後継者)などが、非上場会社の経営をした被相続人から相続などでその会社の株式などを得て、その会社を経営していく時は、一定の条件を満たして、その経営承継相続人などが納めるべき相続税の額数の中、相続などで取得した議決権株式など(相続が行われてから、その会社の発行済株式や議決権などの総数などの2/3に到達するまでのところに限る)に関する課税価格の8割に対する相続税の納税が猶予される制度です。
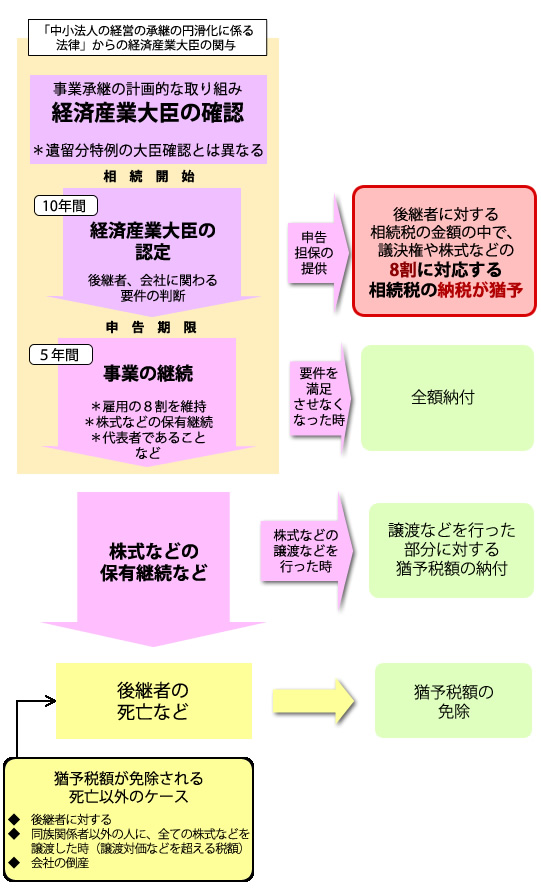
  • 制度の概要
  • 009

    関連記事

    1. 農地に関する新措置の創設
    2. 200年住宅に関する税額控除制度
    3. 平成元年度・法人の収用等|特別控除を3,000万円から5,000…
    4. 小規模宅地などの相続税課税の特例の再検討
    5. 家の模型と鍵、日本人家族の写真を大きな虫眼鏡と電卓で調べる、相続と資産課税を表す写真 令和2年度税制改正|資産税の要点
    6. 2009年度の税制改正に基づいた増減収見込額数
    7. 家の模型と鍵、日本人家族の写真を大きな虫眼鏡と電卓で調べる、相続と資産課税を表す写真 平成11年度税制改正|小規模宅地の事業用枠を拡大
    8. 準備金の取り崩し方法の見直し
    PAGE TOP