その他の税制

年金所得者に関する申告負担を軽減

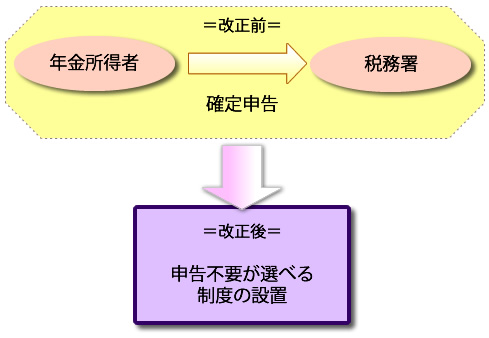
年金所得者に関しては、年末調整の制度がないことで確定申告をする必要が基本的に生じますが、下の措置を設けることで、年金所得者に関する申告手続きの負担の軽減を図ります。

1.申告不要制度:年金の収入が4,000,000円以下であると同時に、年金以外の所得が200,000円以下である人に関して確定申告が必要でなくなる制度の創設

*2011年分からの所得税に関して適用がされます。

2.年金所得者に関する源泉徴収税額の計算に、控除の対象に含まれている人的控除に、新たに寡婦・寡夫控除が追加されます。

*2013年1月1日から支給される公的年金などから適用がされます。
026

関連記事

  1. 租税罰則の再検討
  2. 日本人の会計担当者が大きな虫眼鏡で領収書の山を調べる、消費課税や納税手続を表す写真 平成6年度税制改正|自動車の消費税特例と酒税調整
  3. 適格現物分配の税制改正による影響を知りたい
  4. 環境関連投資促進税制の設置
  5. 2013年度の税制改正(内国税関係)に基づいた増減収見込額数
  6. 2010年度の税制改正(内国税関係)に基づいた増減収見込額数
  7. 日本人の会計担当者が大きな虫眼鏡で領収書の山を調べる、消費課税や納税手続を表す写真 令和4年度税制改正|その他の要点
  8. 日本人の会計担当者が大きな虫眼鏡で領収書の山を調べる、消費課税や納税手続を表す写真 令和3年度税制改正|その他の要点
PAGE TOP