平成21年度税制改正

資産生産性向上促進税制

2011年3月31日までの期間内に取得などを行う自社の省エネ性能の優れた家庭製品などを生産する設備や、資産の生産性の向上を促進する設備に関して、その事業用で使用した事業年度に、その全ての取得価額が償却できる制度です。

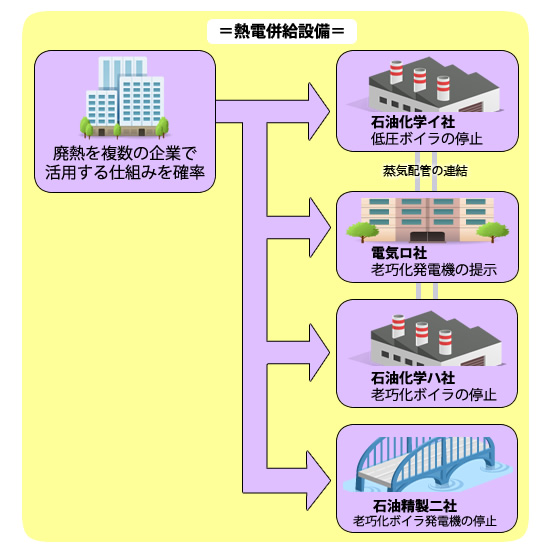
→活用の例え:資産の生産性を高める設備など
006

関連記事

  1. 上場株式などの譲渡益や配当に対する変化について
  2. ベンチャー投資などに対する後押し
  3. 生産などの設備投資促進税制
  4. エネルギーの需給構造改革推進設備などに対する即時償却制度
  5. 土地の売買などに関する登録免許税の軽減税率の据置き
  6. 国家戦略特区内の機械購入、税優遇策の対象に
  7. 事業承継制度 (2)贈与税の納税の猶予
  8. 環境関連投資促進制度を拡充
PAGE TOP