個人所得課税

生命保険料控除の改組

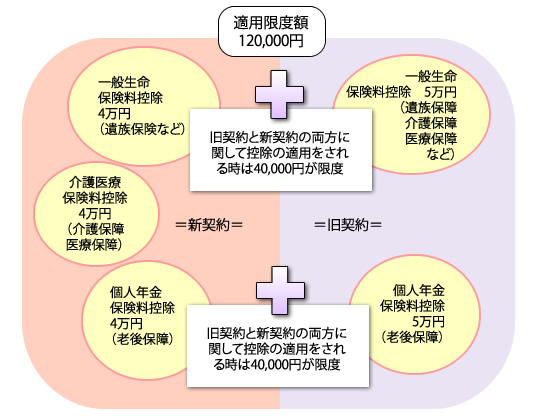
生命保険料の控除が改組され、それぞれの保険料控除の合計適用限度額が現在のの100,000円から120,000円に引き上げられました。

1.2012年1月1日から締結された保険契約など(新契約)に関する生命保険料控除
:介護医療保険料控除を新たに設置して、介護医療保険料控除、一般生命保険料控除、個人年金保険料控除の各適用限度額が40,000円となります(これによって、控除の合計適用限度の額数が120,000円に引き上げられます)。
2.2013年12月31日の前に締結された保険契約など(旧契約)に関する生命保険料控除
:これまでと同じく個人年金保険料控除と一般生命保険料控除が(各適用限度の額数:50,000円)を適用されます。

015

関連記事

  1. 日本人の会社員が天秤に家の模型と封筒を載せて考える、所得税と控除のバランスを表す写真 平成11年度税制改正|定率減税と最高税率の引下げ
  2. 認定NPO法人に関する措置の再検討
  3. その他の個人税に関する新設事項
  4. 日本人の会社員が天秤に家の模型と封筒を載せて考える、所得税と控除のバランスを表す写真 平成5年度税制改正|所得減税の見送りと年度途中の対応
  5. 平成元年度・株式譲渡益課税|原則非課税から分離課税への転換
  6. 上場株式などの配当・譲渡益の課税
  7. 延長される所得税の特例事項
  8. 東日本大震災に関する財産損失の特例の新設
PAGE TOP