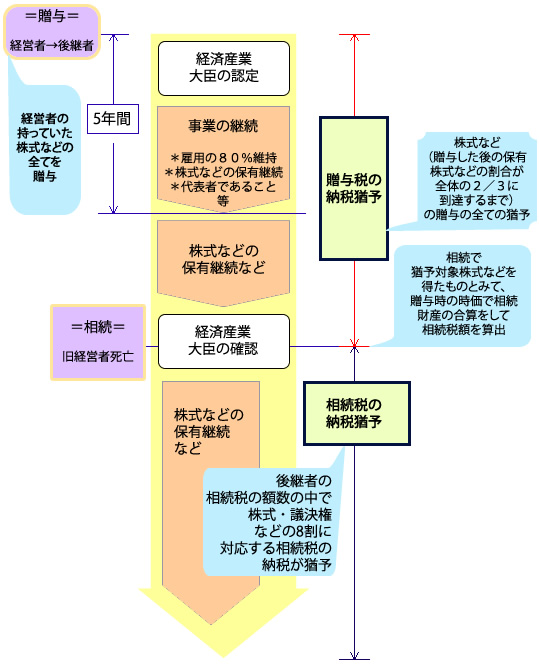
経営承継の受贈者(”中小企業の経営承継の円滑化に係る法律”の定めによって経済産業大臣からの認定を貰った一定非上場会社の代表者の後継者)が、非上場会社の経営をしていた贈与者からの贈与によってその保有している株式などの全て(贈与を行った結果、後継者の保有している割合が、発行済株式議決権などの総数などの2/3を超える時は、その2/3に到達するまでにするのが贈与が要件となります。)を取得して、その会社を経営していくようになった時は、一定の条件を満たして、その株式などの贈与に関する贈与税の額数の納税が猶予されます。
また、その贈与者が亡くなった時には、その株式などを後継者が相続で取得したものとみなして相続税の額数を計算し、一定の条件を満たした上で、相続税の納税が猶予されます。
また、その贈与者が亡くなった時には、その株式などを後継者が相続で取得したものとみなして相続税の額数を計算し、一定の条件を満たした上で、相続税の納税が猶予されます。
贈与税の納税猶予制度の概要