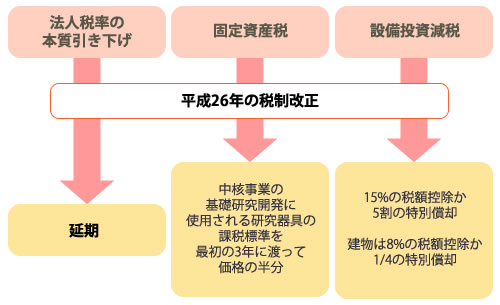
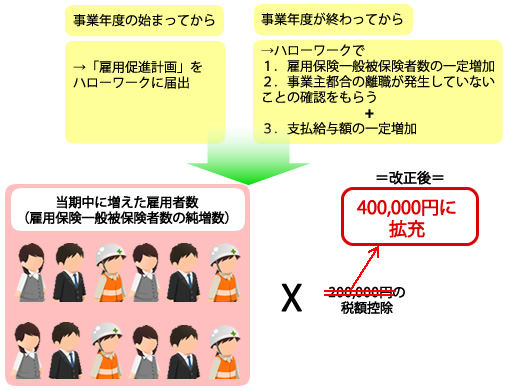
国家公務員の退職給付水準の再検討などを目的とする国家公務員退職手当法などの一部改正が行われる法律などの施行を受け、地方公務員共済・国家公務員共済・私立学校教職員共済に新設される退職など年金給付に関する積立金に関して、他の企業年金と同じく退職年金など積立金に関する法人税対象に追加され、退職年金など積立金に対する法人税課税の停止措置の適用期限が3年に引き延びられます。
その他法人税に対する延長事項
その他租税特別措置に関する廃止・縮減事項
Copyright © 税制改正の系譜 All rights reserved.