資産課税(相続税等)
-
各種課税標準の特例措置の設置
≪1≫耐震改修した既存家屋(住宅は除外)に関する固定資産税を、下記のように税額を減額します。1.「建築物の耐震改修の促進に関する法律」が改正されることで耐震診断が義務になり、その結果が管轄行政庁に報告が行われた家屋に関して、政府の補助をも…
-

贈与税の再検討
相続時精算課税制度に関して、贈与者の年齢要件の引き下げが行われ、受贈者に孫が含まれる拡充がなされます…
-

税率構造の再検討と相続税の基礎控除の引き下げなど
バブルの後の地価の大幅な下落などに対して、格差の固定化の防止などを図るということから、相続税に関して…
-
領収書に関する印紙税の免税点の引き上げ・不動産譲渡契約書などに関する任市税率の特例の拡充
建設工事請負契約書・不動産譲渡契約書に関する印紙税率の特例の措置に関して、その適用期間が5年延長され…
-
事業承継税制の再検討
現在より多くの中小企業の経営者が安心して非上場株式などに関する相続税などの納税猶予制度を活用できるよ…
-
教育資金を一括に贈与することに関する贈与税の非課税措置
-

相続税の連帯納付義務の再検討
-
山林に対する相続税の納税猶予制度
-
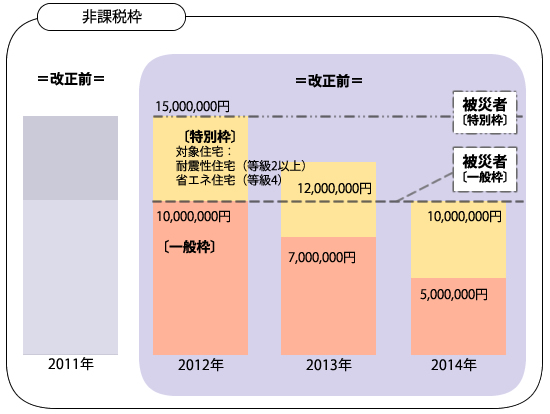
住宅取得等の資金に関する贈与税の非課税措置の延長・拡充
-
平成23年度の相続・金融税制|案と実施の違い