個人所得課税
-
国民健康封建に対する税制改正
国民健康保険税の後期高齢人支援金などの課税額に関する課税限度額が140,000円から160,000円に、介護納付金課税額に関する課税限度額が120,000円から140,000円に引き上げられます。なお、国民健康保険税の軽減措置に対し、50…
-
子供・子育て支援法の裁定による新措置の創設
子ども・子育て支援法などの施行がされることにつれ、下記の措置が設けられます。(1)幼保連携型認定こ…
-
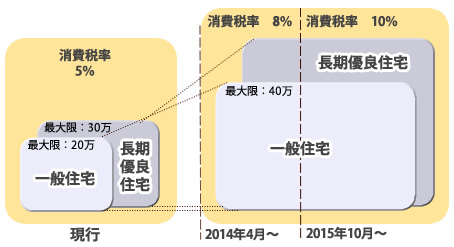
住宅資金融資の減税額の増額、最大400,000円に
平成26年4月から、消費税率の引上げが5パーセント→8パーセントに行われる前の駆け込み需要と、その後…
-
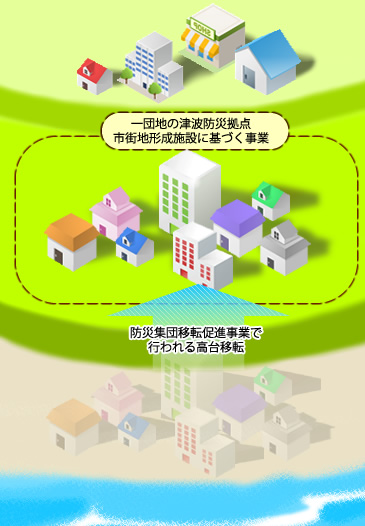
復興の支援のための税制上の措置
東日本大震災の被災者が、新しい債券住宅の取得等を行う時、住宅ローン減税の最大控除額が、更に他の地域よ…
-
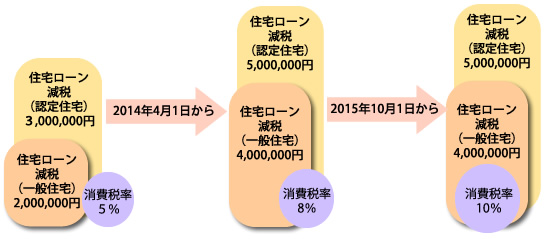
住宅税制
消費税率が引きあがることに伴う一時税負担の増加からの影響の平準化を図り、緩和することを目的とし、住宅…
-
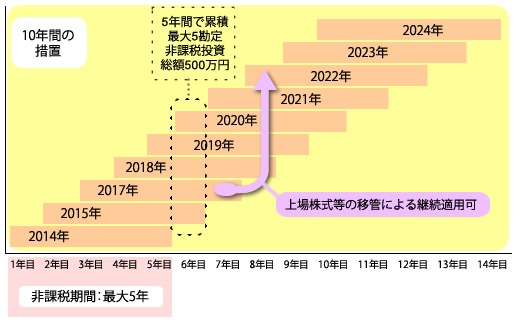
金融所得課税の一体化と日本版ISAの創設を拡充
-
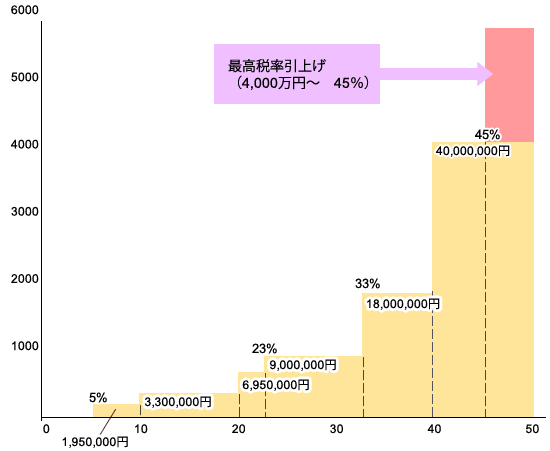
所得税に対する最高税率の再検討
-
給与所得控除の再検討
-
上場株式などの配当・譲渡益の課税
-
生命保険料控除の改組