法人課税
-
福島復興再生特別措置法の改正と同時に設けられる措置
避難解除区域などに対する企業誘致の促進をするために、避難解除区域に関する課税特例の対象となる特区に、居住制限区域と避難指示解除準備区域が追加されます。新しく立地促進区域に進出した事業者に関して、現在の制度と同じ措置が適用されます。現在の…
-
中小法人の交際費課税の特例
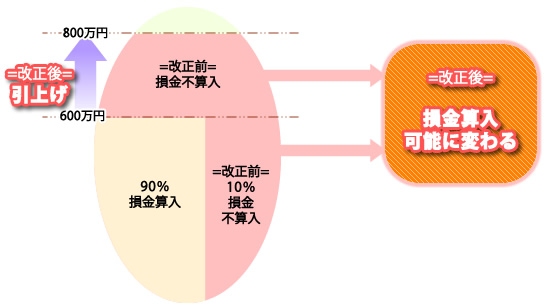
中小法人の活動の支援のため、8,000,000円以下になる交際費は、その全額が損金算入されることにな…
-

サービス業・商業・農林水産業を経営する中小企業者等の支援措置
地域の経済を支えている中小企業の活性化を促進するために、サービス業・商業・農林水産業を経営する中小企…
-
雇用促進税制が拡充
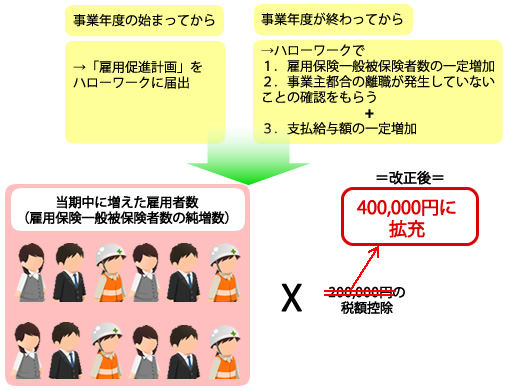
雇用の一層を確保することを目的とし、雇用促進税制の拡充で、その税額控除額を増えた雇用者一人あたりに2…
-
所得拡大促進税制
個人の所得の拡大を促進するという目的から、企業の労働分配が促進される所得拡大促進税制が設けられます。…
-
研究開発税制が拡充
-
環境関連投資促進制度を拡充
-
生産などの設備投資促進税制
-
環境関連投資促進制度を拡充
-
試験研究をした時の法人税の額数の特別控除