法人課税
-
沖縄の振興に関連した税制改正‐その他の見直し・拡充
≪1≫産業高度化・事業革新促進地域の工業用機械などを得た時の特別償却・法人税額数の特別控除制度に対し、下記の再検討がされます(特別償却制度、所得税に対しても同様)。(1)対象資産における一の生産などの設備を構成する減価償却資産の中、機械装…
-
沖縄の振興に関連した税制改正‐観光地形成促進地域の特定民間観光関連施設の取得に関する特別控除制度の見直し
沖縄振興特別措置法の改正を受け、観光地形成促進地域の特定民間観光関連施設を得た時の法人税額の特別控除…
-

沖縄の振興に関連した税制改正‐産業集積経済金融活性化特別地区の特別償却・特別控除
金融業務特別地区の金融業務に関する事業用設備などを得た時の法人税額数の特別控除制度について改組が行わ…
-
沖縄の振興に関連した税制改正‐産業集積経済金融活性化特別地区制度による新措置
沖縄振興特別措置法の改正を受け、発展的に金融業務特別地区制度を解消し、産業集積経済金融活性化特別地区…
-
大法人の交際費課税の見直し
法人からの接待などを活性化し、零細・中小の事業者が多数である飲食業を間接的に支援することで、景気を下…
-
既存建築物に対する耐震改修投資を促すための税制措置
-

経営改革の後押し…収益力の向上が目標
-
ベンチャー投資などに対する後押し
-
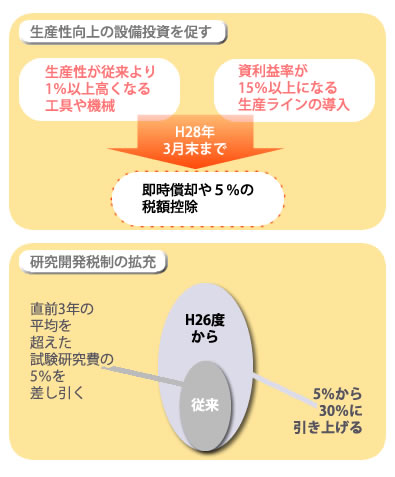
民間設備投資額の減税率を拡大
-
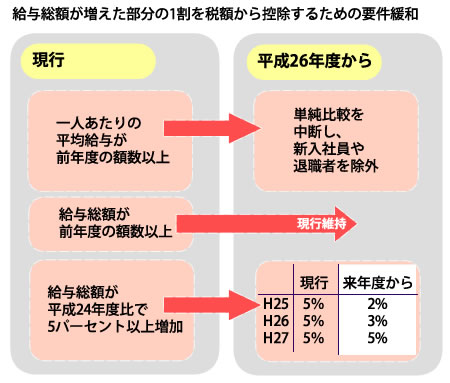
所得拡大促進税制の条件の緩和