法人課税
-

平成28年度税制改正|法人税の要点
法人課税の中心は法人実効税率を20%台へ引き下げる改革です。ただし、税率引下げと併せて減価償却や外形標準課税などの所得計算も変わります。この記事は2015-12-16に公表された平成28年度の与党税制改正大綱をもとに、法人課税の主な変更…
-
平成27年度税制改正|法人税の要点
法人税改革は税率の引下げと課税ベースの拡大を一体で見る改正です。利益の額だけでなく、繰越欠損金や受…
-
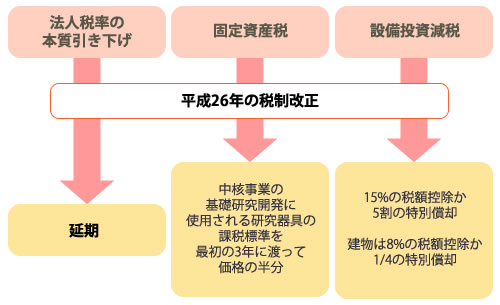
国家戦略特区内の機械購入、税優遇策の対象に
日本の経済成長戦略のひとつの柱とも言われている国家戦略特区に対する税優遇策が決定されました。今回では…
-

その他法人税に対する改正事項
*電気事業法の改正を受け、広域的運営推進機関が公益法人など(法人税法別表第二)になります。*投資法…
-

会社法の改正による各種整備
≪1≫みなし配当の額数が発生する事由の一つである自己株式の取得の範囲から、株式の併合に反対する株主か…
-

子ども・子育て支援法などの施行による新措置の創設
-

企業再生税制に対する新措置の創設
-

公益法人などの収益事業に対する課税の再検討
-
中小企業など協同組合法の一部改正よる一定措置の創設
-

地方税に対する租税特別措置の延長・拡充事項