非課税
-
贈与税の再検討
相続時精算課税制度に関して、贈与者の年齢要件の引き下げが行われ、受贈者に孫が含まれる拡充がなされます。高齢者が持っている資産の若年世代に対する早期移転の促進を図り、消費拡大を経由した経済活性化を目的として、そう預勢の税率構造に関して、相続…
-
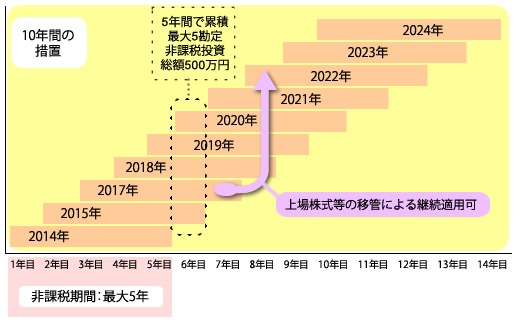
金融所得課税の一体化と日本版ISAの創設を拡充
金融商品の選択を利負担に左右されずできるように、金融の所得課税の一体化の拡充を図り、公社債などの利子…
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円改正事項平年度初年度≪1≫個人所得課税1.所得税の最高税率の再検討…
-
教育資金を一括に贈与することに関する贈与税の非課税措置
高齢者が持っている資産を若手世代への移転を促進し、人材育成・教育のサポートを目標とし、子供や孫にかか…
-
平成25年度の金融税制|NISAと公社債
平成25年度の金融・証券税制は、少額投資を支える日本版ISA(後のNISA)の拡充と、公社債を含む…
-
平成25年度の国際課税|移転価格と控除
-
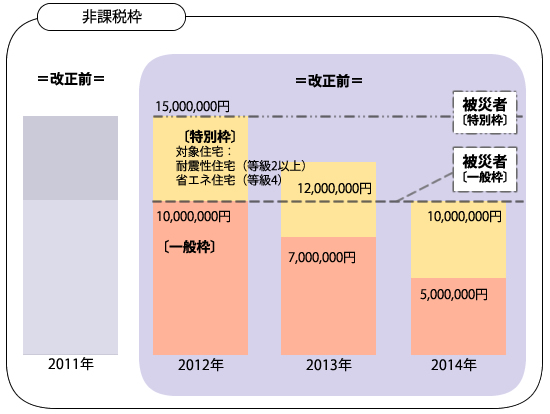
住宅取得等の資金に関する贈与税の非課税措置の延長・拡充
-
平成24年度の金融税制|損益通算とISA
-
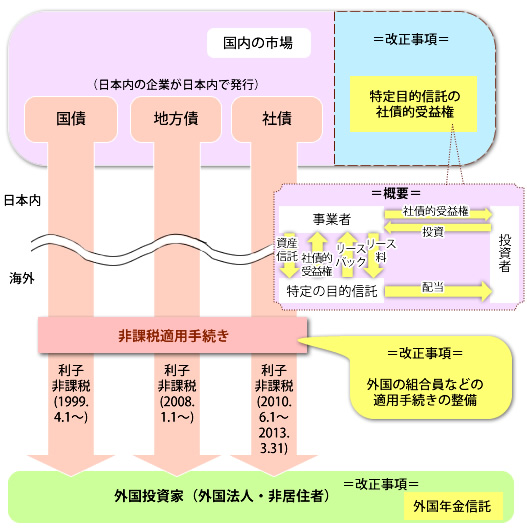
非居住者などがもらう振替公社債の利子などの非課税制度の拡充
-

外国税額控除制度を適正に