税率
-
その他の個人所得に関する税制改正(地方税)
1.国税の諸制度の取扱いなどを考慮して、その他に必要となる措置が設けられます。2.特定公益増進法人の範囲に動物園・水族館、植物園、美術館、博物館の管理・設置の業務を行う地方独立行政法人が追加されます。3.金融商品取引法の改正で追加される…
-

経営改革の後押し…収益力の向上が目標
産業競争力強化法が発効される日から、2017年3月31日までの期間内に、この法の定めの対象になる契約…
-

贈与税の再検討
相続時精算課税制度に関して、贈与者の年齢要件の引き下げが行われ、受贈者に孫が含まれる拡充がなされます…
-
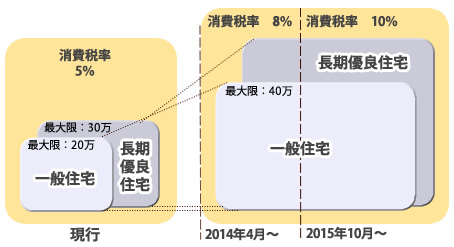
住宅資金融資の減税額の増額、最大400,000円に
平成26年4月から、消費税率の引上げが5パーセント→8パーセントに行われる前の駆け込み需要と、その後…
-

税率構造の再検討と相続税の基礎控除の引き下げなど
バブルの後の地価の大幅な下落などに対して、格差の固定化の防止などを図るということから、相続税に関して…
-
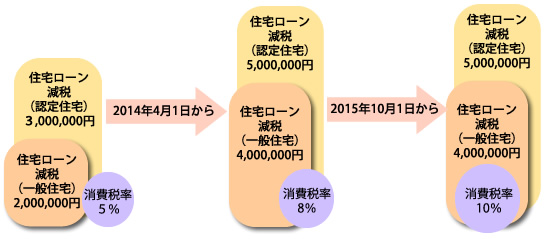
住宅税制
-
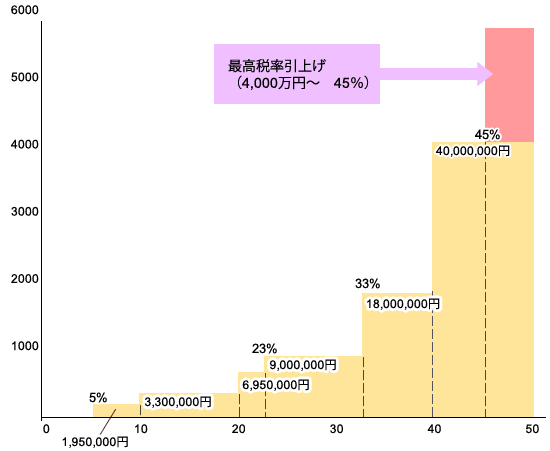
所得税に対する最高税率の再検討
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
-

領収書に関する印紙税の免税点の引き上げ・不動産譲渡契約書などに関する任市税率の特例の拡充
-
平成25年度の金融税制|NISAと公社債