株式
-

経営改革の後押し…収益力の向上が目標
産業競争力強化法が発効される日から、2017年3月31日までの期間内に、この法の定めの対象になる契約を結んでいる青色申告者が、積立期間中の日の入るそれぞれの事業年度のその期間内に、対象の特定事業再編計画に載せられた同法の規定を適用される再編…
-

ベンチャー投資などに対する後押し
産業競争力強化法が発効される日から、2017年3月31日までの期間内に、この法の定めの対象になる契約…
-
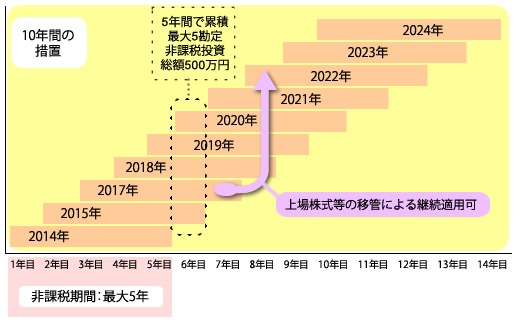
金融所得課税の一体化と日本版ISAの創設を拡充
金融商品の選択を利負担に左右されずできるように、金融の所得課税の一体化の拡充を図り、公社債などの利子…
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円改正事項平年度初年度≪1≫個人所得課税1.所得税の最高税率の再検討…
-
事業承継税制の再検討
現在より多くの中小企業の経営者が安心して非上場株式などに関する相続税などの納税猶予制度を活用できるよ…
-
平成25年度の金融税制|NISAと公社債
-
平成25年度の国際課税|移転価格と控除
-
平成24年度の金融税制|損益通算とISA
-

上場株式などの配当・譲渡益の課税
-
平成23年度の相続・金融税制|案と実施の違い