相続
-
小規模宅地などの相続税課税の特例の再検討
小規模宅地などの相続税の課税特例に関して、相続人などに関する事業・居住の引継ぎに対する配慮という制度主旨などを考慮して、居住非継続・事業費継続の宅地などの適用対象から除くなどの再検討が行われました。この再検討は、2010年4月1日からの相…
-
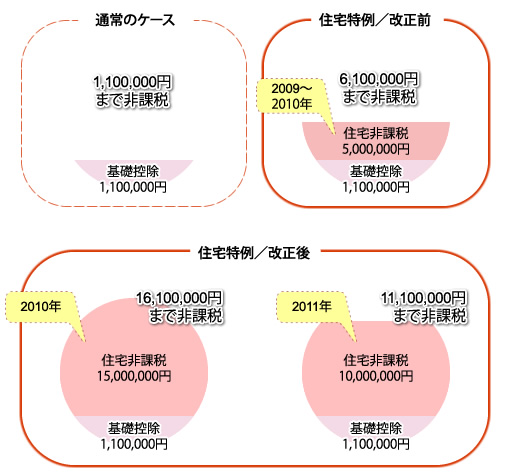
住宅取得など資金の贈与に関する贈与税の特例措置
経済対策の一環とした時限措置で、適用対象になる人がその贈与をされた年の合計所得金額が20,000,0…
-

2010年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円改正事項平年度初年度≪1≫個人所得課税1.諸控除の再検討(1)年少…
-

それぞれの主要課税の改革の方向性
法人課税租税特別措置を抜本的に再検討することなどで課税のベースが充実になった時、企業の国際競争力の…
-
租税罰則の再検討
課税の適正化を目的として、税制に対する信頼の確保のために、租税に関わる罰則に関して、下記のような再検…
-

定期金に関わる権利の評価方法などの再検討
-

税制抜本改革の基本的方向性と道筋
-

2009年度の税制改正に基づいた増減収見込額数
-

農地などの相続税の納税猶予制度の整備
-
事業承継制度 (2)贈与税の納税の猶予