住民税
-
その他の個人税に関する新設事項
≪1≫「消費税率と地方消費税率の引上げとそれに伴う対応に対すること」(平成25年10月1日閣議決定)で実施することにされた「簡素な給付措置(臨時福祉給付金)」として給付をもらう給付金に対しては、個人住民税を賦課しないことになります。≪2≫…
-
財政力の弱い自治体への地方法人税の再分配の見直し
平成26年度から、法人住民税の総額2.8兆円の中から5,800億円を国が集め、それを財政事情の危機に…
-

その他の個人所得に関する税制改正(地方税)
1.国税の諸制度の取扱いなどを考慮して、その他に必要となる措置が設けられます。2.特定公益増進法人…
-
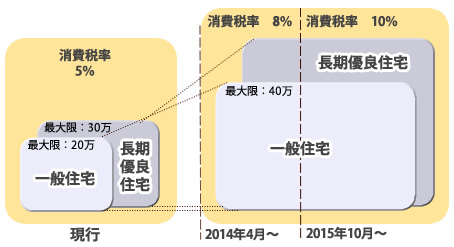
住宅資金融資の減税額の増額、最大400,000円に
平成26年4月から、消費税率の引上げが5パーセント→8パーセントに行われる前の駆け込み需要と、その後…
-
平成25年度の金融税制|NISAと公社債
平成25年度の金融・証券税制は、少額投資を支える日本版ISA(後のNISA)の拡充と、公社債を含む…
-

退職所得課税の再検討
-
特定支出控除の再検討
-
給与所得控除の再検討
-

取得税の税額控除制度
-

上場株式などの配当・譲渡益の課税