課税
-
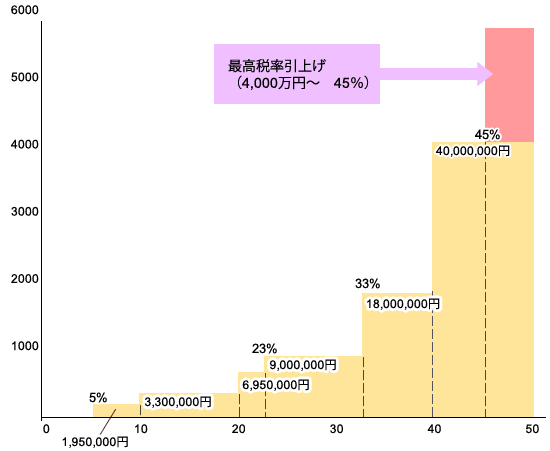
所得税に対する最高税率の再検討
所得再分配機能の回復と格差の是正を目的として、現在の所得税の税率構造に増して、40,000,000円を超える課税所得に対して、45%の税率が設けられます。*2015年度分の所得税からの適用となります。…
-

2013年度の税制改正(内国税関係)に基づいた増減収見込額数
*単位:億円改正事項平年度初年度≪1≫個人所得課税1.所得税の最高税率の再検討…
-
福島復興再生特別措置法の改正と同時に設けられる措置
避難解除区域などに対する企業誘致の促進をするために、避難解除区域に関する課税特例の対象となる特区に、…
-
教育資金を一括に贈与することに関する贈与税の非課税措置
高齢者が持っている資産を若手世代への移転を促進し、人材育成・教育のサポートを目標とし、子供や孫にかか…
-
平成25年度の金融税制|NISAと公社債
平成25年度の金融・証券税制は、少額投資を支える日本版ISA(後のNISA)の拡充と、公社債を含む…
-
平成25年度の国際課税|移転価格と控除
-

2012年度の税制改正(内国税関係)に基づいた増減収見込額数
-

国外財産長所制度
-
地球温暖化の対策のための税金
-
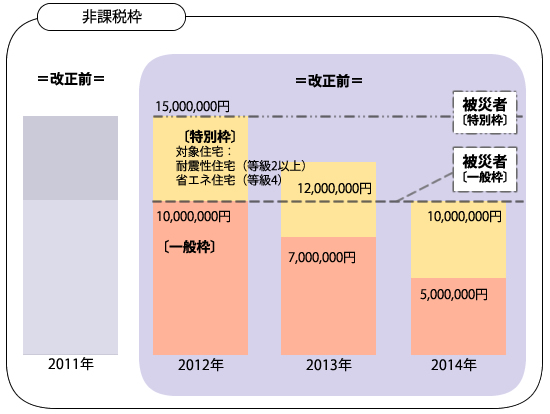
住宅取得等の資金に関する贈与税の非課税措置の延長・拡充